



铜价正在构筑阶段性顶部
一周市场综述:
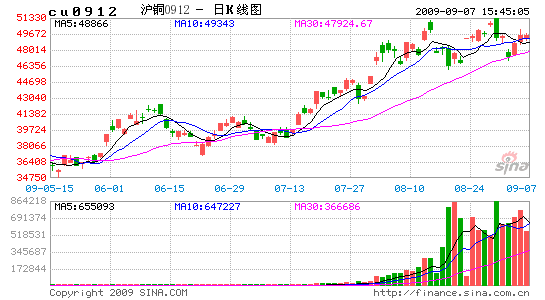
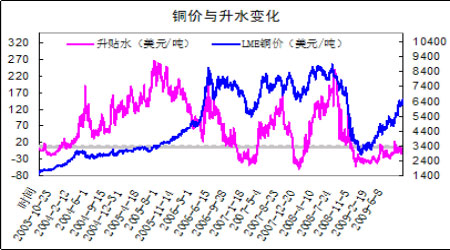
本周铜价低开震荡,未能守住上周创下的年内新高,持仓量的大幅减少显示多头持续了结的意愿较强。随着市场对一系列利好的欧美经济数据的充分消化,铜价持续上行的动能受到现实消费疲软的制约,而周边市场的逐步趋弱更增添了铜价未来调整的风险。虽然短期6000美元的支撑依然有效,但6400美元上方的阻力已经成为铜价上行的主要障碍,铜价阶段性的顶部正在构筑过程中。
本周美国公布的经济数据好坏参半,首先美国ISM制造业采购经理人指数自2008年1月以来首次站上50的荣枯分水岭上,8月份ISM制造业采购经理人指数为52.9,连续8个月出现回升。显示美国制造业已经步入扩张阶段。但是周五公布的美国8月份非农就业数据以及失业率均弱于市场预期,其中失业率为9.7%,为26年来的最高点。8月份范围广泛的经济部门都裁减了就业岗位。比如,建筑业裁减6.5万个,制造业裁减6.3万个,金融业裁减2.8万个,政府部门裁减1.8万个,唯一的亮点来自卫生保健和教育领域,该领域当月岗位增加了5.2万个。失业率的进一步升高对于美国经济的复苏进程以及个人消费都将会带来不利影响,尽管从历史上看,就业数据是所有经济指标中的相对滞后指标。
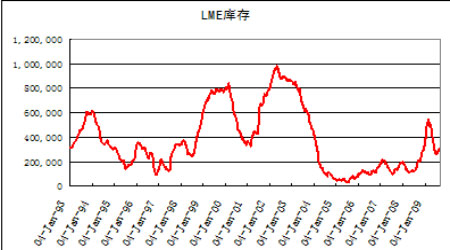
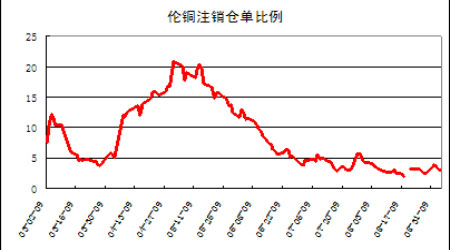
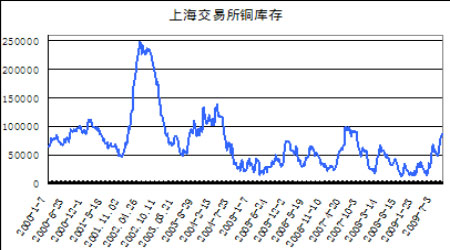
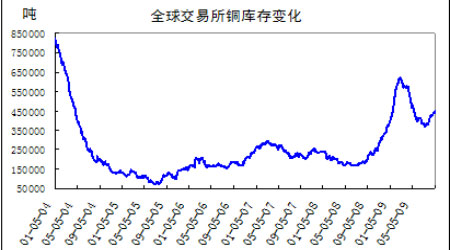
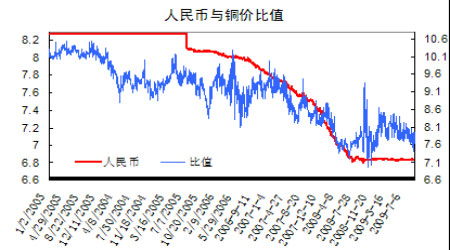
自上周以来,伦铜库存持续增加,目前伦铜库存已经较7月中旬的低点回升了近20%,显示随着沪铜与伦铜比价持续位于中国进口比价下方,预计中国精铜的贸易进口也将持续减少,从而使得国际上部分隐性库存转为显性库存。而全球交易所库存的持续上升则反映出全球精铜消费依然疲软,如果这一状况短期得不到改变,将会逐步成为铜价步入调整的重要因素。
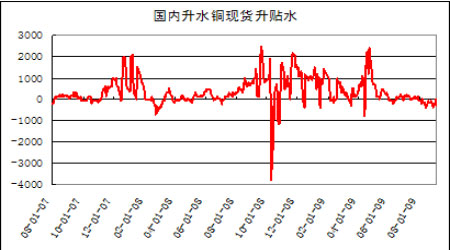
从国内市场看,国内股市的大幅调整已经初步动摇了商品市场多头的人气,沪铜市场总持仓量的持续递减式的铜价持续上行的动能衰竭。从国内现货贴水的变化可以看出,铜价在50000元/吨上方始终难以得到消费买盘的支撑,虽然本月下旬国内面临消费行业集中备货的周期,但由于今年无论贸易商还是消费商前期库存都较为充足,因此传统消费旺季对铜价的影响可能将趋弱。
从技术面看,目前伦铜在5900-6400美元、沪铜在46500—51000元之间形成了一个高位震荡区间,而周线级别上的部分技术指标已经显示出持续超买和背离的迹象,技术性修正的要求与日俱增。
此外,近期黄金价格的持续走强似乎显示出对冲基金内的风险偏好有所降低,这也间接反映出全球资本市场可能面临新的系统性风险。从国内股市的大级别调整来看,经过上半年对经济复苏预计通胀预期的持续炒作,股市和商品都面临着相当前基本面回归的需求。
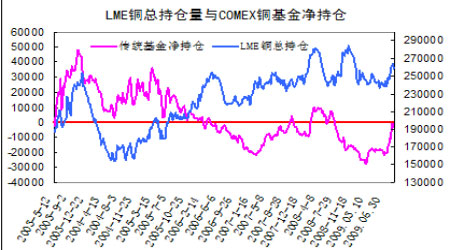
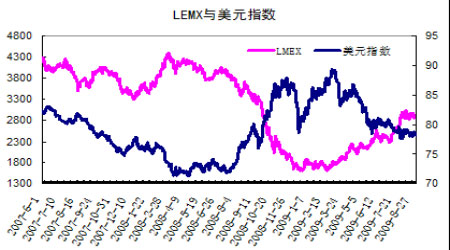
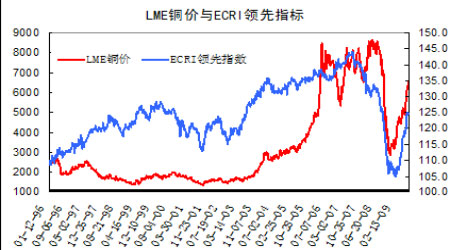
相关市场数据:(截止到20090904)
中信建投期货研究发展部
杨军
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
网友评论
