PVC产能过剩问题突出 市场疲弱格局将延续
一、 生产需求状况
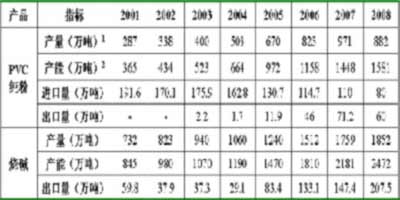
PVC产量增加迅猛
自2001年以来我国,PVC行业发展迅猛,从2001年到2008年8年间,产量增加度逐步降低,由2001年净进口191.6万吨,发展到08年净进口仅剩余20万吨。
中国 PVC 供给面发生根本性变化 产能过剩成为威胁 PVC价格上行重要因素
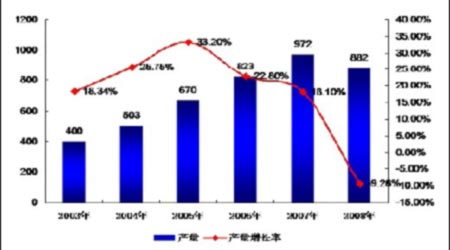
PVC行业扩张进入饱和期
2003-2007年中国PVC行业得到迅猛发展,年增长率超过18%,行业产能扩张明显。08年以来PVC行业发展进入相对饱和期,产业扩展空间相对缩小,生产增长率下滑至9.26%。
PVC表观需求下降 产能过剩问题凸显
PVC表观消费增长率从从05年开始呈现递减趋势,08年首次出现负增长,一方面,受同期全球金融危机影响,整个宏观经济运行进入一个下降通道,随之PVC的消费量也只减不增;另一方面,经过3年的扩张产能PVC市场几近饱和,产能过剩问题凸显,或将成为压制未来PVC价格上行主要因素。
2005-2008年我国PVC供求平衡状况
|
年份
|
产量
|
进口量
|
出口量
|
表观消费量
|
增长率
|
|
2005
|
668.2
|
155.1
|
12.5
|
917
|
22.90%
|
|
2006
|
811.1
|
145.2
|
49.5
|
920
|
12.60%
|
|
2007
|
931.7
|
130.4
|
75.3
|
986
|
7.20%
|
|
2008
|
881.7
|
112.7
|
64.63
|
930
|
-5.70%
|
|
2009E
|
900
|
100
|
50
|
950
|
3%
|
二、PVC市场进口价格低于国产价格 进口压力巨大
来料加工及进口价格远低于国内市场价格,国内市场面临较大国外产品压力,未来PVC价格走高受较大压制。
PVC进口价格远低于国内市场,现货价格面临巨大下行压力
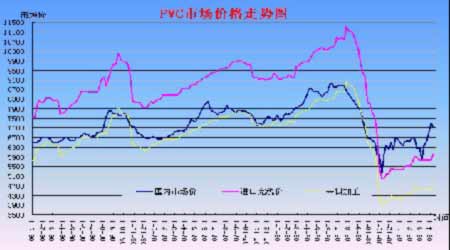
最近,伴随PVC出口退税政策取消的传闻及我国对国外进口品反倾销政策结束时限的逼近,国内PVC市场将面临更大外来产品低价倾销的压力。
三、 原料生产状况
电石产量下降
国内电石生产情况(单位:万吨)
|
2009.2
|
2009.3
|
环比变动
|
2008.3
|
同比变动
|
2008.1-3
|
2009.1-3
|
同比变动
|
|
100.6
|
108.8
|
8.15%
|
126.7
|
-14.10%
|
347.1
|
291.9
|
-15.90%
|
总体国内电石生产受下游需求不足影响,2009年1-3月份生产产量较去年同期有大幅减少,3月份单月产量虽比二月有所回升,但仍低于同期水平。
原油、石脑油、烯烃价格进入上升通道
原油、石脑油、烯烃价格仍处上涨期,但总体价格低于往年同期水平。
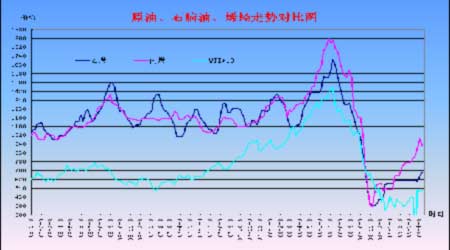
在PVC成品价格下跌的状况下,原料价格的上涨,压缩生产企业利润空间。生产企业面临停产检修或提高价格两种经营选择。在目前PVC市场需求疲弱的情况下,或许停产检修是各厂商短期最佳选择。
四、 行情走势展望
08年以来,国内PVC供给需求方面发生了根本性的变化,市场已经摆脱了需求大于供给的局面,产能过剩是各生产企业面临的最大问题。再加上全球各经济体仍未摆脱金融危机所带来的经济衰退的影响,需求面得不到根本的改观,总体看PVC价格在09年前两个季度里仍将处于一个底部盘整时期。
短期来看,国外同类产品具有价格优势,受进口压力拖累PVC价格几乎没有上扬的可能。同时受原油、电石等原料价格的上涨影响,生产企业利润空间被进一步压缩。在需求疲软的情况下,各厂家纷纷进入停产检修期,以维持目前的市场价格。预计未来PVC走势仍以震荡下行为主。
北京中期 杨青
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
网友评论