


郑糖期价步入多空平衡的胶着状态
3月份商品整体出现反弹行情,CRB指数涨幅达15%,而原油期价涨幅为30%左右。而国内白糖期货与现货价格双双上涨,再上一层楼。商品反弹主因是美联储宣布量化宽松政策导致美元走软且改善商品需求前景。
由于市场对广西白糖减产幅度争议较大,而且目前及以后销售进度仍是影响行情进一步发展的关键。郑糖期价在2个月内上涨了600元/吨左右后趋于平衡而陷入震荡整理。那么后期期价是再上一层楼还是重新回落?
一、3月份行情走势回顾
2009年3月份在整体商品出现大幅反弹的影响下,郑糖期价和国内白糖现货价格联袂上扬。
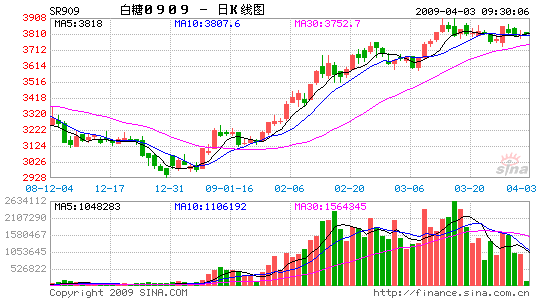
郑糖主力909合约3月以3720元/吨开盘,最低下探3583元/吨,最高上探3906元/吨,并于27日收于 元/吨,较上月上涨3%幅度左右。由于2月份已经对减产的利多消息产生作用而累计了较大涨幅,因此3月份涨幅明显偏小于其他商品。3月份郑糖期货的成交量和持仓量都有一定程度的放大,市场多空分歧加大。郑糖909合约持仓曾达最高75.1万手,而成交量亦创出历史新高263.4万手。
(下图为郑糖909合约日线图)

而国内白糖现货方面,各产销区均出一定程度的上涨。其中南宁中间商报价从3月初的3400元/吨上涨到月中最高3630元/吨,涨幅达200元/吨左右。

在市场慢慢接受价格后,有部分中间商进行了补货,但是后期价格涨跌不一时,只有终端用户采购,中间商开始观望。市场预期销量有望得到改善,但目前看来,价格仍在徘徊影响了需求方购买的心理,后期销售进度将是需要重点关注的因素。
二、基本面影响因素分析
1、F.O.Licht:预计08/09榨季出现缺口
3月份德国分析机构F.O.Licht下调了对2008/09榨季全球食糖产量的预期,并表示本榨季将是近4年来首次出现缺口的一年。F.O.Licht称,由于印度大幅减产,还有其它产糖国如中国、欧盟、泰国、澳大利亚、巴基斯坦也出现不同程度的减产,F.O.Licht将全球产量预期下调了440万吨,预计仅为1.574亿吨,这一预期比上榨季下降2.4%。该机构的分析师称,这是历史上最大的产量降幅,并将导致全球的供求关系由过剩转为缺口。预计2008/09榨季全球的消费量增长1.5%,由2007/08榨季的1.586增至1.609亿吨,而全球经济放缓对消费的影响仍在继续评估当中。
F.O.Licht称,亚洲的降幅较去年10月份时的预期下降900万吨,其中印度下调540万吨,中国下调250万吨。而南美洲产量预期较此前的预期上调了460万吨,这主要是考虑到巴西新榨季甘蔗的增产以及上调食糖用蔗比例。
2008/09榨季全球的库存消费比预计将从上榨季的49.1%下降至45.7%,不过仍高于2005/06榨季时的44.5%,当季国际糖价曾一度上冲20美分的高位。虽然本榨季的的缺口预期对糖价将形成有力的支撑,但由于还要消化上个榨季的库存,因此短期的糖价上涨的幅度也将有限,此外股市、油价、美元对糖价的走向也将起到重要的作用。

2、国内2008年2月份食糖产销情况
从中糖协获悉,截止2009年2月末,本制糖期全国已累计产糖887.69万吨(上制糖期同期产糖951.62万吨),其中,产甘蔗糖800.27万吨(上制糖期同期产甘蔗糖837.33万吨);产甜菜糖87.42万吨(上制糖期同期产甜菜糖114.29万吨)。
截止2009年2月末,本制糖期全国累计销售食糖415.89万吨(上制糖期同期销售食糖506.18万吨,本制糖期比上制糖期同期少销售食糖90.29万吨),累计销糖率46.85%(上制糖期同期53.19%),其中,销售甘蔗糖383.67万吨(上制糖期同期449.21万吨),销糖率47.94%(上制糖期同期为53.65%);销售甜菜糖32.22万吨(上制糖期同期56.97万吨),销糖率36.86%(上制糖期同期为49.85%)

新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。