

|
|

套利追踪铜:沪伦比值窄幅震荡
沪铜市场隔月价差继续扩大,空头主动性移仓而且目前呈现出缩量减仓的迹象。因铜维持长时间的震荡格局,虽然比二月份均价27500元/吨(0905合约)重心有所提高上涨约1500元/吨至28950元/吨。但整体还是呈现宽幅震荡,加大铜的操作难度,减产迹象明显。同时套利市场,铜也呈现出窄幅波动,目前无论是跨市正套还是反套都比较难把握。
铜现货市场在27500元/吨需求较为旺盛,支撑力会较强,所以目前铜还是处在震荡格局,不易过分看空。今日三月期沪伦比值又震荡上扬至8.02。
图1 沪伦比值

一、跨期套利分析
总的指导思想是:“在低库存水平下,现货(近月)的波动率要高于远期”(萨缪尔森效应)。
关注三大因素:① 库存是隔月价差的决定性因素;② 近月合约的波动性最强;③ 空头移仓使隔月价差扩大(通常是买进近期合约、后卖出远期合约的借入交易),多头移仓使隔月价差缩小(通常是卖出近期合约、后买进远期合约的借出交易)。
图2 沪铜隔月价差与展期收益

二、跨市套利分析
关注两大要点:两市比值(进口盈亏)和升贴水结构。比值是跨市套利的核心,但两市升贴水结构对套利的成败也具有非常重要的影响,它决定了展期收益或损失的大小。
1、 两市比值和进口盈亏
表一:各月份比值和进口盈亏对比
|
参数
|
合约
|
升贴
|
远期
|
进口
|
沪铜
|
进口
|
实际比值
|
进口
|
||
|
月份
|
水 $/t
|
汇率
|
成本
|
价格
|
盈亏
|
今日
|
昨日
|
比值
|
||
|
LME 三月期
|
3582.5
|
现货
|
-30.5
|
6.8395
|
29644
|
29975
|
331
|
8.44
|
8.35
|
8.35
|
|
3 月
|
-28.8
|
6.8423
|
29670
|
30050
|
380
|
8.46
|
8.29
|
8.35
|
||
|
进口升贴水
|
140$/t
|
4 月
|
-17.5
|
6.8503
|
29795
|
29480
|
-315
|
8.27
|
8.1
|
8.36
|
|
增值税率
|
17%
|
5 月
|
-5.5
|
6.8615
|
29940
|
28980
|
-960
|
8.1
|
7.97
|
8.37
|
|
杂费
|
100 ¥ /t
|
6 月
|
2
|
6.87
|
30037
|
28760
|
-1277
|
8.02
|
7.93
|
8.38
|
|
7 月
|
8.5
|
6.8795
|
30131
|
28730
|
-1401
|
8
|
7.89
|
8.39
|
||
注: 1、LME三月期价格为沪铜收盘时的报价,沪铜价格为当日收盘价。
2、LME各月份升贴水都是相对于三月期的升贴水,其中现货升贴水是沪铜收盘时的伦铜0-3升贴水实时报价,1月-5月升贴水是前一交易日伦铜的各隔月升贴水价格,与沪铜收盘时的升贴水实时价格可能有差异,但差异较小。LME3-7月价格取第三个星期三,与沪铜最后交易日基本接近。
3、进口成本=(LME3月铜+现货升贴水+进口升贴水)*( 1+增值税率)*汇率+杂费,进口盈亏为沪铜收盘价减去对应月份的进口成本。
4、国内现货价格为上海有色金属网现货成交区间的均价。
5、两市比值按时间对应的原则计算,即现货/现货、3月/3、4月/4月……。
6、进口比值=进口成本/(LME三月期价格+对应月份升贴水)。实际比值低于进口比值表示进口亏损,高于后者表示进口有盈利。
7、考虑远期汇率影响。远期汇率选取CME人民币期货相关月份合约报价,仅供参考。
8、现货和近月进口盈亏对于判断是否会引起大量进口的作用较大,而远月进口盈亏只是作为参考。
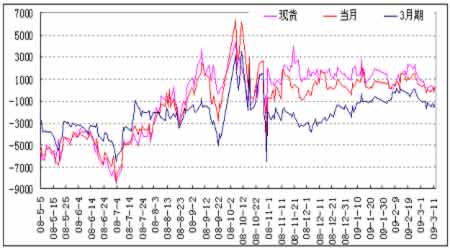
图3 进口盈亏
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
网友评论
