

|
|

年度报告:玉米震荡筑底
内容摘要:
近年来我国玉米库存量呈现上升态势,是继02年以来的新高,这主要是由于今年国内丰产的结果。
以次级债危机为导火索的全球经济出现回调,严重冲击了国内肉禽、玉米深加工等以玉米为原料的出口企业,其终端产品销量下滑直接导致其对国内玉米需求量的大幅下滑。
原油价格的暴跌,对于以玉米作为原料来源的美国乙醇生产企业来说,就失去了生产乙醇的理由和利润空间,其产品已经在全球经济危机的冲击下呈现滞销局面,对玉米需求的数量大幅降低。
国家收储后,只是暂时将玉米存放起来,未来还是要在国内市场抛售或者通过出口进行处理,然而不管是何种方式最后还是增加了市场上的供应。
明年中国与美国玉米可能因种植面积下降而减产,但这些因素还不能确定成为玉米后市真正的利多。
从技术上看,CBOT玉米及DEC玉米目前都处于熊市之中,短期出现反弹,不排除见底的可能,但是更可能是需要长时间的震荡筑底。DEC玉米最深下跌位可能是1350元/吨上下,而CBOT玉米底部区间在300美分到340美分之间。
一、2008年玉米全年走势回顾
2008年,国际经济环境风云变幻,百年不遇的金融海啸及其导致的全球经济衰退值得世人永远铭记。以美国次贷危机为导火线的全球金融危机,是长期以来世界经济繁荣背后潜伏已久的集中爆发的矛盾体现。在这样的宏观背景之下,大宗商品价格可谓一泄千里。从代表商品价格总体走势的CRB指数看,从今年7月最高位474点跌至目前的219点,最低跌至208点,跌幅已经超过了50%。国际原油价格也从147美元/桶的高位一路暴跌至目前的最低36美元/桶,整整跌去了3/4。可想而知,对于前期靠生物燃料炒作起来的玉米价格而言,下跌无疑成为市场最合理的选择。
图1 CBOT玉米2008年价格走势图

当今世界粮食供需状况变化基本是一致的,由于国内玉米与国际玉米价格都受到原油价格飚升带来的生物燃料炒作的影响,08年月份以前国内外玉米价格都大幅上扬。然而当原油暴跌时,两个市场的玉米价格则双双下跌。从整体走势我们可以看到,DEC玉米虽然不及CBOT玉米的涨跌幅度,但两者总体上的趋势却有显明的相似性。
图2 DEC玉米2008年价格走势图
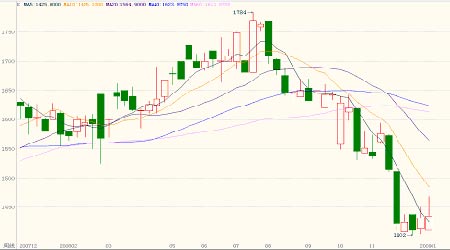
2008年的玉米走势可以一分为二,呈现先涨后跌态势。年初玉米基本面可谓错综复杂,先是有国家自2008年1月1日起,对小麦、玉米、稻谷、大米、大豆等原粮及其制粉共57个8位税目产品征收5%至25%不等的出口暂定关税。另有国家为避免玉米价格大幅下滑,在东北地区收购储备400万玉米。到了2月份,受国内雪灾影响,导致北粮不能南运,南方玉米价格高企。而外盘进入 2008年,随着国际玉米市场在年度库存降低、需求大幅增加和天气不利等因素影响下,价格一路上升,CBOT玉米期货指数价格涨幅最高达到了近 66%,玉米价格屡屡创出历史新高。与此同时大连玉米指数也比年初上涨了225元/吨,涨幅为15%,涨幅不如CBOT玉米的主要原因是一直以来国内政策调控的结果。
进入2008年7月中旬后,玉米价格开始掉头,一路下跌。从最高点1955元/吨跌至最低点1402元/吨,跌幅已经达到27%。本轮下跌,内因是国内玉米丰产以及需求不振,外因是整个商品市场转熊、外盘玉米暴跌发及周边农产品价格持续下挫影响。
二、2008年度玉米市场基本面供需情况分析
(一)玉米播种面积增加,产量继续增长
图3 历年来世界玉米供需对比图(百万吨)
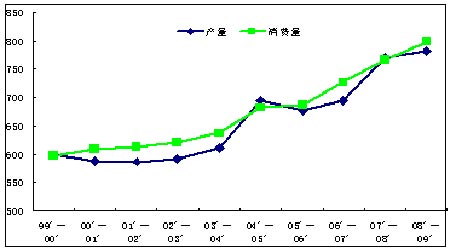
从历年来的生产情况看,国际玉米市场中,美国的产量占到了40%以上,中国的产量占到了近20%,南美的产量占到了大约10%,成为世界玉米的主产区,其产量和供应量对国际市场的影响较大,特别是美国的玉米产量成为影响国际供给的最为重要的因素。其他各个国家和地区的产量比重都较低,对国际市场的影响很小。
图4 2008年各国玉米产量对比图(百万吨)

根据国家粮油信息中心连续几个月的报告,今年我国实现了连续五年粮食增产,作为世界三大粮食作物的玉米也喜获丰收,产量高达1.56亿吨,较上年增产了2.43%。但是增产的同时,国内需求却持续不振。受金融危机影响,国内玉米需求萎缩,尤其是玉米深加工企业经营困难,甚至倒闭。面对这样的供过于求的现状,国家采取积极措施,在10月20日,发改委公布了最新的粮食最低收购价方案:在东北地区按照每市斤0.75元的价格实行玉米国家临时收储,即以1500元/吨的价格收储,比去的收储价格年提高了100元/吨。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。