

|
|

基本面未有效改善 PTA上行空间有限(2)
三、数据分析
1.实盘压力分析
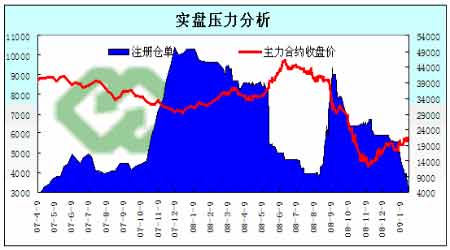
由于部分生产厂商限产停产及下游企业的囤货行为导致PTA货源紧张,郑州商品交易所PTA仓单数量近期出现大量消耗。且根据郑州商品交易所的有关规定于2009年1月第12个交易日之前注册的PTA标准仓单,在第15个交易日之前全部注销。目前郑州商品交易所的PTA仓单数量为0张,有效预报2359张。
从总体上看,短期的供求偏紧是由供给数量大幅下降造成的,但与此同时下游消费并未出现根本性好转。因此一旦春节过后生产厂商恢复生产,则其供给数量大幅回升同时下游消费持续低迷,仍将对价格形成打压。总之,在消费未能有效启动的前提下,目前中长期供求关系能否得到根本性的改善还需时间的确认。
图4:郑商所仓单走势图
2.持仓分析
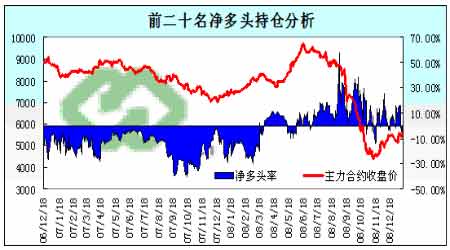
进入2009年1月以来,随着主力合约PTA0905呈现震荡上升的走势,该合约持仓比例也相应发生变化。月初期价低位向上时,持仓增加,主力多头持仓明显上升;而月末期价突破前期高位压制时,持仓下降,主力空头大量平仓出局。总之,较上月而言,本月仓量双减,说明短线资金的进出规模逐渐缩小,空头平仓出场。在此情况下,通过成交量和持仓量的变化可以从盘面上感到此时多意味着一段行情的结束或变盘的前兆。
图5:净多头持仓比率走势图
四、多空因素分析
(一)利多因素:
1. PX短期供求缺口支撑价格
因节前上游原料生产厂商由于亏损等因素均采取限产停产等措施,导致市场上MX、PX短期出现供不应求,假日期间延续坚挺态势,较节前微涨。原材料价格的上涨在成本上支撑PTA价格上升。
2. 欧佩克承诺履行减产决议
OPEC承诺履行减产承诺,1月28日国际油价随后小幅上扬。
3. 我国即将出台纺织业的刺激政策
市场普遍预期为顺利实现我国的保八目标、稳定国民经济,在2009年我国政府将出台一系列的经济刺激政策,其中外贸及纺织业的振兴计划或为重心。
(二)利空因素:
1. 金融危机进一步向实体经济蔓延
美、欧、日三大经济体陷入衰退的边缘,发展中国家受到的影响也在进一步显现,世界经济下行已成定局,世界银行、IMF等组织根据各国持续恶化的经济指标不断下调对世界经济增长的预期,对2009年世界经济增长率的最新预测为2.2%,世界银行的预测为1%,国际市场需求疲软将持续。
2. 我国外贸形势依旧严峻
需求萎缩是当前面临的一个大问题。目前,欧、美、日纺织品服装零售市场已经出现滞销现象,消费者大幅缩减了在纺织品服装等商品上的开支,导致国外客商不敢大量下单。受此影响,2008年以来,中国纺织品服装出口增速持续放缓。2008年8月和11月,国家先后两次提高了部分纺织品服装出口退税率,在一定程度上缓解了出口企业的困难,但仍然难以从根本上改变出口增速下滑的态势。2008年全年,中国纺织品服装出口总额1851.6亿美元,同比增长8.1%,增速同比下滑10.9个百分点。下半年纺织品服装出口呈逐月递减趋势,若剔除价格因素,1-11月,中国纺织品服装出口数量仅增长1.4%,增速同比回落9个百分点,若按出口企业实际换汇收入(以人民币计算),中国纺织品服装出口额同比下降了1.5%。
3. 纺织行业亏损面增大
2008年,中国纺织行业实现利润急速下滑,出现了2003年以来的首度负增长。尽管纺织行业通过技术创新、加强管理,进一步提高了劳动生产率,降低了管理成本,但仍难以消化需求增长的放缓和原材料上涨增加的成本,2008年1-11月,中国纺织行业经济效益增速同比大幅下滑,47,232户规模以上纺织企业中亏损企业达9,654户,亏损面由上年同期的16.97%扩大达20.44%;亏损企业亏损额达227.5亿元,由上年同期的14.3%大幅扩大到99.9%。规模以上纺织企业实现利润1,042亿元,同比下降1.8%,增速下滑了38.8个百分点;利润率为3.5%,较上年同期下降了13.7%。此外,众多规模以下企业的抗风险能力较弱,生产经营压力更加困难。
4. 节后现货紧张情况将得以缓解
由于PX供应的不足,PTA减负荷或者停车的消息在春节前开始集中出现从而导致了PTA强势上扬,但节后PX的供应紧张情况估计也将很快得到解决,一方面是PX价格的持续反弹会带来生产商利润的提高,从而导致PX产量的提高,此外中石化、金陵石化的芳烃装置也开始正式商业运营,涉及PX 产能为60万吨。还有大连福佳大化也完成了对70万吨PX装置的试运行,正在等待合适的时机开始正式投产。而2009年国内PX新产能还有CNOOC惠州的84万吨和福建炼化的70万吨。所以,从原料PX的供应看,在未来最迟在2月或者3月就会变得越来越宽松,继而会在成本上对PTA价格形成压制。
相关专题:
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。