

|
|

套利追踪锌:继续下跌空间不大
一、行情评述
沪锌跟跌外盘,比值有所回落,近月合约升水收窄,仍保持进口盈利。
奥巴马就职迎来的是道琼大跌逾300点,美元走强、需求疲弱、库存增加继续压制价格,沪锌连续两日下跌,但多头增仓及空头回补也给予一定支撑,预计继续下跌空间不大。
二、跨期套利分析
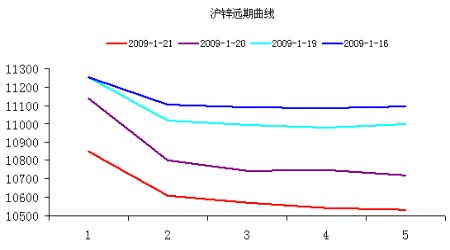
总的指导思想是:“在低库存水平下,现货(近月)的波动率要高于远期”(萨缪尔森效应)。
关注三大因素:① 库存是隔月价差的决定性因素;② 近月合约的波动性最强;③ 空头移仓使隔月价差扩大,多头移仓使隔月价差缩小。
三、跨市套利分析
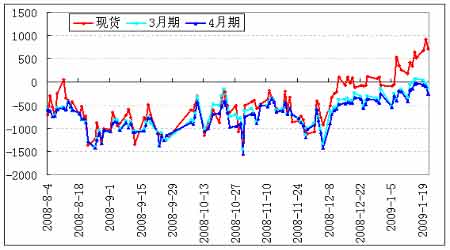
关注两大要点:两市比值(进口盈亏)和升贴水结构。比值是跨市套利的核心,但两市升贴水结构对套利的成败也具有非常重要的影响,它决定了展期收益或损失的大小。
1、两市比值和进口盈亏
表一:各月份比值和进口盈亏对比
|
合约 |
升贴 |
远期 |
进口 |
沪锌 |
进口 |
实际比值 |
进口 |
出口 | |||
|
参数 |
月份 |
水 $/t |
汇率 |
成本 |
价格 |
盈亏 |
今日 |
昨日 |
比值 |
比值 | |
|
LME 三月期 |
1229 |
现货 |
-19.5 |
6.8397 |
10431 |
11150 |
719 |
9.22 |
9.38 |
8.62 |
6.8 |
|
到岸升贴水 |
50$/t |
01 月 |
-15 |
6.8629 |
10504 |
10850 |
346 |
8.94 |
9.1 |
8.65 |
6.82 |
|
增值税率 |
17% |
02 月 |
-7.5 |
6.8923 |
10611 |
10610 |
-1 |
8.69 |
8.78 |
8.69 |
6.85 |
|
关税税率 |
3% |
03 月 |
-1 |
6.9099 |
10692 |
10570 |
-122 |
8.61 |
8.69 |
8.71 |
6.87 |
|
杂费 |
50 ¥ /t |
04 月 |
7 |
6.9314 |
10792 |
10545 |
-247 |
8.53 |
8.63 |
8.73 |
6.89 |
|
出口关税 |
0% |
05 月 |
15 |
6.9469 |
10883 |
10535 |
-348 |
8.47 |
8.55 |
8.75 |
6.91 |
注: (1)考虑远期汇率影响。远期汇率选取CME人民币期货相关月份合约报价,仅供参考。
注: 1、LME三月期价格为沪锌收盘时的报价,沪锌价格为当日收盘价。
2、LME各月份升贴水都是相对于三月期的升贴水,其中现货升贴水是沪锌收盘时的伦锌0-3升贴水实时报价,1月-5月升贴水是前一交易日伦锌的隔月升贴水价格,与沪锌收盘时的升贴水实时价格可能有差异,但差异较小。LME1月-5月价格取第三个星期三,与沪锌最后交易日基本接近。
3、进口盈亏为沪锌收盘价减去对应月份的进口成本。
4、国内现货价格为上海有色金属网现货成交区间的均价。
5、两市比值按时间对应的原则计算,即现货/现货、1月/1月、2月/2月……。
6、进口比值=进口成本/(LME三月期价格+对应月份升贴水)。实际比值低于进口比值表示进口亏损,高于后者表示进口有盈利。
7、现货和近月进口盈亏对于判断是否会引起大量进口的作用较大,而远月进口盈亏只是作为参考。
2、两市升贴水结构与建仓和移仓条件
表二:跨市套利双边展期收益(元/吨)
|
当月 /1 月期 |
1/2 月期 |
2/3 月期 | |||||||
|
日期 |
伦 |
沪 |
综合 |
伦 |
沪 |
综合 |
伦 |
沪 |
综合 |
|
1月5日 |
-63 |
20 |
83 |
-61 |
55 |
116 |
-48 |
-75 |
-27 |
|
1月6日 |
-63 |
105 |
168 |
-61 |
0 |
61 |
-37 |
-45 |
-8 |
|
1月7日 |
-63 |
205 |
268 |
-61 |
55 |
116 |
-37 |
-60 |
-23 |
|
1月8日 |
-60 |
165 |
225 |
-58 |
115 |
173 |
-37 |
-90 |
-53 |
|
1月9日 |
-60 |
245 |
305 |
-58 |
10 |
68 |
-37 |
0 |
37 |
|
1月12日 |
-58 |
210 |
268 |
-58 |
55 |
113 |
-37 |
0 |
37 |
|
1月13日 |
-61 |
250 |
311 |
-58 |
30 |
88 |
-41 |
35 |
76 |
|
1月14日 |
-58 |
150 |
208 |
-60 |
35 |
95 |
-44 |
40 |
84 |
|
1月15日 |
-58 |
270 |
328 |
-60 |
240 |
300 |
-48 |
5 |
53 |
|
1月16日 |
-58 |
145 |
203 |
-60 |
15 |
75 |
-48 |
5 |
53 |
|
1月19日 |
-58 |
235 |
293 |
-56 |
20 |
76 |
-46 |
15 |
61 |
|
1月20日 |
-51 |
335 |
386 |
-44 |
55 |
99 |
-58 |
-5 |
-53 |
|
1月21日 |
-51 |
240 |
291 |
-44 |
40 |
84 |
-54 |
25 |
79 |
注:1、伦锌展期收益的计算是基于北京时间前一天晚上的收盘价,隔月价差(即展期收益或亏损)根据当天的人民币兑美元汇率调整为了元人民币/吨。
2、由于伦锌交易保证金视不同经纪商而定,所以此处只计算不考虑保证金杠杆效应的展期收益。
3、实际操作的展期收益视展期时间和合约月份而定。
4、这里计算的是反向套利,在BACK市场形态下,在伦锌的展期亏损而在沪锌的展期盈利。“综合”项是展期的整体盈亏,负号表示亏损,正号表示盈利。下图中综合线表示的即是展期的整体盈亏。
5、如果是正向套利,则伦锌展期有盈利而沪锌展期是亏损,相应地,双边展期收益就变成了展期亏损。
6、展期收益并非立即就可得到的收益,只是说获得了更好的比值条件
3、盈利空间估算
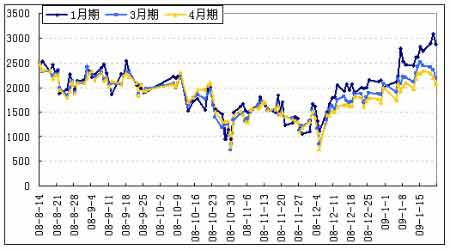
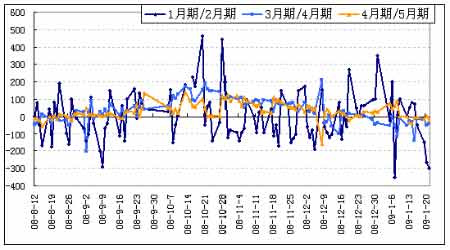
注:1、此图用于粗略估算跨市套利(反套)的盈利空间
2、图中折线表示两市各月份相对价差,具体计算公式为“沪锌价格-伦锌相应月份价格×人民币汇率”。将跨市套利出市时的点位(坐标轴左轴数字)减去入市时的点位,就可以得到该月份合约的反套盈利水平。
3、此图用于粗略估计。同一折线上的点位之差表示在该月份上的跨市套利头寸的盈亏水平,两条折线之间的空间可以表示展期的绝对收益水平。
五矿实达期货 喻 烨
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。