

|
|

政策与需求的多空博弈 主导09年玉米市场走向(2)
三、经济危机对玉米后市的影响
10月份以来美国爆发了大规模的经济危机,近期美国商务部公布的数据显示,美国GDP从第二季度增长2.8%猛跌到第三季度下降0.5%,降幅为2001年第三季度以来最大。市场预测在消费者削减支出和企业大量裁员的双重打击之下,美国经济将衰退至明年。美国此次经济衰退始于去年12月,这意味着其将是1981年衰退期之后最长的一次衰退。上次衰退期长达16个月,与1973年到1975年的衰退并列为二战以来美国最严重的衰退。由于经济危机的引发的需求衰退,致使玉米需求也随之减少,从而导致期价不断下滑。目前来看美国经济危机仍将延续,由此而引发的全球商品需求减弱的现象短期难以改变,所以明年来看经济危机对玉米期价的影响仍将存在。
四、种植面积预测
今年春季美国中西部地区天气多雨,影响了玉米播种,到了夏季,许多地区发生洪涝灾害,又影响了玉米生长。明年春季美国玉米种植规模将取决于种植户从银行拿到的资金形式,可能有一些农户拿不到银行贷款来种植玉米,因而他们将选择种植大豆。玉米种植所需化肥较多,其种植成本要高于大豆。
2009年美国主要农产品播种面积新预测
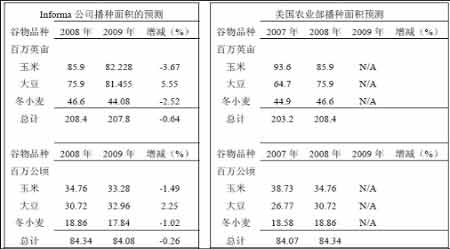
Informa预测美国2009年玉米的播种面积为8228.8万英亩(3330万公顷),大豆的播种面积为8145.5万英亩(3296万公顷);美国农业部上次的预测是美国2009年玉米的播种面积为8590万英亩(3476万公顷),大豆的播种面积为7590万英亩(3071万公顷)。经济衰退影响威胁燃料乙醇产量增长前景,按照美国农业部12月份预计,2007/08年度美国燃料乙醇产量比上年度增长42%,而2008/09年度的增幅预期在不断下调,本月预计比上年增长22%左右,后期还有下降空间。而CBOT玉米价格在3-4美元/蒲式耳之间运行,在历史上仍然属于高价位,在原油价格和化肥价格大幅下挫的情况下,不会严重影响到2009年美国玉米播种面积。
【2009年国内玉米行情展望】
一、国内玉米供需分析
1.中国玉米供需平衡表
单位:千吨
|
项 目 |
06/07 |
07/08 |
08/09 |
|
生 产 量 |
151,603 |
152,300 |
156,000 |
|
进 口 量 |
16 |
41 |
50 |
|
年度供给量 |
151,619 |
152,342 |
156,050 |
|
食用消费 |
13,800 |
13,850 |
13,850 |
|
饲料消费 |
88,500 |
90,000 |
92,500 |
|
工业消费 |
39,800 |
41,000 |
41,500 |
|
种用消费 |
1,290 |
1,300 |
1,280 |
|
年度国内消费量 |
143,390 |
146,150 |
149,130 |
|
出 口 量 |
5,269 |
548 |
500 |
|
年度需求总量 |
148,659 |
146,698 |
149,630 |
|
年度节余量 2/ |
2,960 |
5,644 |
6,420 |
|
库存消费比 |
0.019 |
0.038 |
0.042 |
|
产地年批发均价 3/ |
1,180 |
1,530 |
1,500-1,650 |
|
销区年批发均价 4/ |
1,380 |
1,860 |
1,650-1,950 |
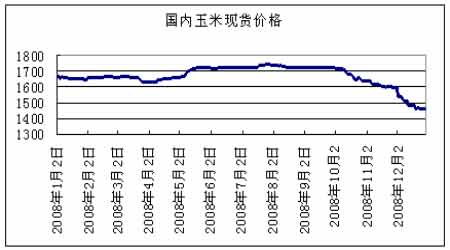
由供需平衡表中可以看出,国内玉米已连续五年丰产,今年玉米的产量更是较前两个年度有很大幅度的提升,已达到1.56亿吨的水平。虽然今年养殖业以及下游企业需求始终低迷,但是国内消费量虽较前两年呈现上升水平,所以库存消费比较去年提升幅度并不明显。由于今年国际玉米期价大幅下挫,远远低于国内玉米的价格。使得国内玉米进口量出现了上升态势,由07/08年度的41000吨增加为50000吨。由于中国政府在今年严格限制出口,致使国内玉米出口水平出现了较大幅度的下降,06/07年数量为5269000吨,07/08年度为548000吨,08/09年度则下降为500000吨。出口的减少而进口的增多大大的增加了今年国内玉米的供应水平。
2.下游企业的需求状况
2008年我国玉米淀粉单月出口和上年对比
单位:千吨
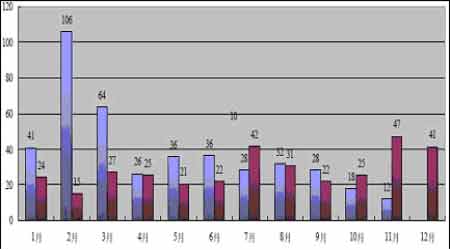
今年下半年玉米淀粉生产持续下滑,一方面是造纸、纺织产品出口下降导致原料需求萎缩,另一方面是白糖价格持续低位运行导致淀粉糖产销量大幅下降。预计2008年玉米淀粉产量将出现多年未见的下降,减产幅度可能达到3%。今年7-8月份奥运会期间,河北和山东地区大量中小淀粉企业大面积停产至今未能恢复开工。从9月份开始全国淀粉企业普遍缩减生产,到10月份没有一个企业不缩减开工。9月份全国淀粉行业开工率下降到60%左右,到目前已经不到45%。12月中旬东北地区玉米淀粉价格下降到1630-1650元/吨,已经跌到2005年水平,但是玉米价格停留在2007年的水平,加工严重亏损。在半年加工利润尚能利用副产品收入提高加以保证,下半年副产品价格也开始大幅回落,现在淀粉企业每加工一吨玉米亏损超过200元/吨。产品严重滞销,据了解,目前全国淀粉企业商品淀粉库存高达80万吨,超过一个月产量。如果春节之前商品淀粉销售仍然无法打开局面,春节之后淀粉企业开工率预计难有明显提高。虽然国家已经取消了玉米及其制品的出口关税,但此消息并未给目前低迷的淀粉行业带来多少利好,主要原因是国外受经济危机影响更大,行业消费极度萎缩,对此类产品需求更是大幅下降。综上所述,目前国内玉米淀粉价格仍将维持弱势格局。
2008年第四季度全国饲料产量低于去年同期,特别是11月份低于去年同期15%以上,12月份略好一些。受此影响,2008年国内饲料消费仅能缓慢增长,增幅明显减缓。据饲料工业协会初步预计,2008年全国饲料产量将达到1.30亿吨,比2007年增长6%左右。今年国内生猪价格持续回落,影响到饲料产量增长,但由于生猪存栏较高,生猪饲料增幅尚在10%,但家禽料增速明显缓慢,甚至仅在3%-5%左右,水产饲料受到较大的几次不利自然灾害的影响。受经济增长减缓大背景影响,2009年居民肉类消费可能下降,饲料养殖行业并不乐观,而且呈现先闷后旺的发展态势。从短期角度看,最为担心的是2009年国内生猪价格继续下滑,特别在春节之后,如果生猪养殖严重亏损势必影响明年上半年饲料产量的增长速度;此外,香港地区发现禽流感疫情之后,9日禽流感应变级别由“戒备”提升至“严重”,已经暂停内地活家禽及观赏鸟进口21天,香港禽流感事件对于广东等地区家禽养殖的负面影响将在新年之后体现。
3.明年进出口情况对玉米市场影响
中国玉米月度库存变化
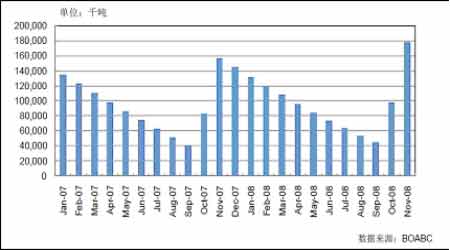
2008年中国政府为了抵御全球的粮荒灾,从去年开始即大大缩减出口量,根据中国海关总署的数据显示,中国1-11月累计出口24万吨玉米,同比下降95%。由于后期国内玉米供给过剩,中国政府决定放宽出口条件,取消玉米及其淀粉制品的出口关税。但进口玉米价格在11月份时最低曾经下跌到1300元/吨。美国玉米价格明显低于国内市场,国内用粮企业进口美国玉米积极性逐渐提高。但由于年末CBOT玉米价格较前期有所上扬,同国内玉米的市场价格逐步拉近。不过后期仍面临较大的进口竞争压力,2009年农产品进口配额申请工作已经开始,国家发改委计划发放720万吨玉米进口配额,其中非国营贸易配额占40%,为288万吨。不少用粮企业均准备积极申请。据海关总署初步统计,2008年1-11月份进口玉米41298吨,比去年同期增长76.2%。11月份玉米进口达到1.87万吨,进口已经开始显现增长趋势。