

|
|

美麦受困出口竞争 强麦震荡上下两难(2)
6、小麦玉米走势对比
去年在玉米价格大幅走高的过程中,在很多地区,小麦在饲料领域对玉米的替代非常突出。而今年以来由于国家提高小麦最低收购价,引起小麦价格底部的抬升,小麦对玉米饲料替代的范围逐渐缩小。
小麦玉米价格比值变化

小麦玉米价格比值自今年5-6 月见底以来逐渐增加,逐渐向1.1-1.2 的历史正常比值范围回归。北方地区相当数量小麦对玉米的替代基本停止,在饲料领域小麦的发展也将可能因价格走高受到限制。
7、现货期货价格走势对比
进入10 月,小麦现货价格总体保持平稳攀升,而期货价格走势由于受到金融市场动荡,外盘及国内其它农产品走势的影响呈现回落走势,期现背离,价差缩小。
根据今年以来期货市场的波动情况来看,国内外期货运行波动近期趋于一致,均受到金融市场动荡影响,跟随原油而趋于下滑。而且,由于国际市场在十一长假期间大幅下挫,国内强麦市场在节后进行了补跌行情。如果根据CBOT 近月合约盘面价格直接折合人民币计算,美麦价格仅为1500 元/吨,如果考虑运费等因素,则到港价格也仅在2100 元/左右,加上国外小麦的品质较好,这个价格对于国内优质麦的需求者而言是富有吸引力的,从近期的美国周度小麦出口报告中我们可以发现中国采购的身影,虽然中国小麦进口配额2008 至2009年都将保持在964 万吨这样的水平上,但我国与进口麦品质相近的优质麦的需求量可能也并没有超过2500 万吨的水平,这意味着现货强麦价格的上浮空间将因与进口麦价格的接近而受到一定的限制,同时国外市场对我国小麦尤其是强麦市场的影响将可能因价格趋近而增大。外盘影响力可能提高需要我们进一步关注外盘小麦的变化。

8、2009 年最低收购价小麦标准出台,保持农民种粮积极性
发改委已经提前公布2009 年粮食最低收购价,鼓励农民放心种粮。白小麦、红小麦、混合麦每市斤最低收购价分别提高到0.87 元、0.83 元、0.83 元,比2008 年分别提高0.10元、0.11 元、0.11 元,提高幅度分别为13%、15.3%、15.3%。稻谷最低收购价格水平也将作较大幅度提高。这个措施的提升力度相对来讲是很大的。从今年最低收购价小麦收购情况来看,收购总量占到了小麦总产的一半以上,而国有粮食主体占据其中的86%以上,因此,国家对小麦生产支持和托市收购力度在数量和价格上的支撑都是有保障和可预见的,这一部分的支持力度将会在长期内显现。最低收购价政策在各地小麦冬播开展的时点利好出台,农民种粮的积极性有望大幅提升,并可能在播种后加强田间护理,继续激发粮食单产的增产潜力。
另外,国家还表示将降低农业生产成本,增加补贴。中国明年将统筹考虑化肥等农资价格和粮食价格的变动情况,进一步增加农资综合直补。提高良种补贴标准,扩大补贴范围,补贴范围涵盖小麦、水稻、玉米和东北大豆。扩大农机具补贴范围和种类,提高补贴标准。中国还将大幅度增加农业投资。国家帮助农民降低生产成本,将极大增强农民抗风险能力,在粮食价格波动的情况下,农民将有更多的选择余地。这项措施对于农民种粮无疑是有激励作用的,也是我国自2004 年以来农业补贴政策的进一步强化。这项政策的延续性将对我国农业发展形成长期支持。
二、世界小麦丰产压力遭遇经济衰退忧虑
1、月度供需报告继续给予小麦市场压力
USDA 10 月份世界农产品供需报告(World Agricultural Supply and Demand Estimates)发布。本期报告继续上调全球小麦供给量。报告公布前,市场猜测美国农业部发布的10 月份供需报告可能调低2008/09 年度美国小麦期末库存数据,同时上调全球小麦产量数据。分析师预计美国小麦期末库存为5.52 亿蒲式耳,低于美国农业部9 月份预测的5.74 亿蒲式耳。
最终报告却出乎意料,美国2008/09 年度小麦产量上调3700 万蒲式耳,导致期末库存调高2700 万蒲式耳,达到6.01 亿蒲式耳,不仅高于分析师平均预计值,甚至超出分析师预估区间(5.07-6)亿蒲式耳。2008/09 年度全球小麦产量数据继续上调了390 万吨至创纪录的6.802亿吨,期末库存也上调450 万吨至1.444 亿吨。2008/09 年度全球小麦产量数据继续上调,达到创纪录高点,其中独联体12 国、加拿大、俄罗斯、乌克兰等国的产量数据上调,弥补了阿根廷、澳大利亚和哈萨克斯坦小麦产量的下降。
总之,从以上的变化可见,各国增加粮食生产的努力已见成效,全球小麦供给从目前的数据来看应当是充足的,欧洲地区粮食生产恢复非常显著,而南半球小麦虽然也将增产,但仍受到了气候条件的制约。
2、粮食增产遭遇经济危机,但跌势已经逐渐缓解
近期小麦保持跌势,除了已经确定的供需转化因素,更多的来自于宏观经济因素的制约。
美国次贷危机晋级为金融风暴,众多金融机构受困流动性问题或破产或被国家收购,并迅速蔓延到全球,多米诺骨牌效应使世界众多经济体出现问题,以至于各国提出联合降息救市的主张。情况不仅如此,实体经济可能已经受到影响,市场目前对未来的经济形势表示出悲观情绪,认为需求将因经济衰退而下降。在这种氛围之下,商品市场遭遇抛售,根据最新的基金持仓来看,净多转为净空后,净空量增加,而指数基金净多也呈现减持,资金流向表现出看淡后市倾向。美国小麦期货盘面已经下破600 美分支撑,下探支撑趋势未尽。而据美国10 月供需报告的调整,2008/09 年度美国小麦平均价格继续调降,从6.7-7.8 美元/蒲式耳下调至6.6-7.4 美元/蒲式耳,这主要是增产消息频频出现,而国际粮食价格不断下调。但目前来看,小麦期货盘面价格已经降至2006 年末的价格水平,价格还是呈现出抵抗下跌的倾。农产品价格总体仍存在逐渐摆脱外部经济环境走势拖累,回归供需基本面走势的可能性。
3、美国小麦出口销售情况慢于去年同期
从目前美国小麦的近一个月的出口情况来看,10 月小麦的出口推动力依然平缓,欧盟、俄罗斯等欧洲出口强劲增长的竞争使美国小麦出口压力仍大。如果后期小麦出口依然不见有太大提振,可能会影响明年春小麦的种植。目前美国有调查已经显示,在中部地区,玉米较小麦有更大的增产潜力。
|
本周成交 |
本周装运 |
本年度累计出口 |
同比累计出口 | |
|
2008-10-2 |
51.19 |
89.33 |
1756.68 |
2393.28 |
|
2008-10-9 |
43.57 |
65.18 |
1800.25 |
2486.68 |
|
2008-10-16 |
38.39 |
51.96 |
1838.64 |
2585.12 |
|
2008-10-23 |
46.03 |
59.03 |
1884.67 |
2640.12 |
美国小麦出口情况统计(单位:万吨)
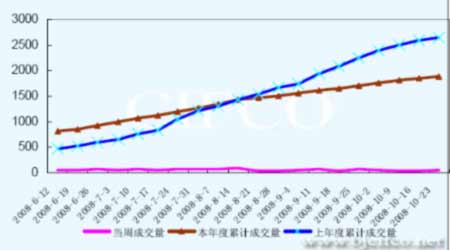
﹡小麦市场年度:6 月1 日-次年5 月31 日