

|
|

套利追踪铝:补跌
行情评述
周一,沪铝开盘全线跌停,承压“补跌”,因在国内休市的过去一周里,伦铝跌幅超过6%。
上周末美众参两院通过7000亿金融援助计划并没有令基本金属市场回稳,因市场对未来经济前景保持担忧。同时,美元大幅走高也令铝价承压。欧洲央行上周议息会议宣布保持基准利率在4.25%不变,欧洲央行行长特里谢表示欧元区通胀风险已经减弱,这被认为是欧洲央行在货币政策方面正在逐步转变立场,另外,欧洲金融危机恶化,欧洲政府也匆忙加入到救市的行列,欧元/美元跌至13个月新低1.3554。
我们认为,短期美元将持续走高,沪铝将延续“补跌”行情。
跨期套利分析
图1:长江有色铝锭现货/期货合约升贴水

注:长江有色铝锭现货价取其报价范围的中间价;当月期货合约价格取该合约在上午10:30的价格,与长江有色选取现货价的时间相对应。
图2:沪铝期限结构

跨市套利分析
关注两大要点:两市比值(出口盈亏)和升贴水结构。比值是跨市套利的核心,但两市升贴水结构对套利的成败也具有非常重要的影响,它决定了展期收益或损失的大小。
1、两市比值
图3:SHFE/LME铝价比值
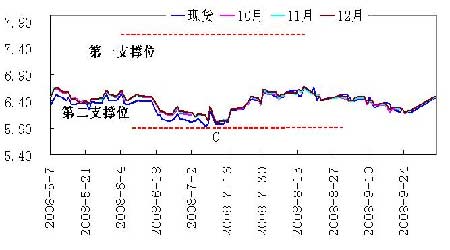
注:① 出口比值=SHFE铝现货价×官方汇率÷[ SHFE铝现货价×(1+关税)×(1-出口退税率)+运费+杂费]
② 比值第一支撑位是一般贸易出口铝材(铝板带等出口退税为11%的品种)的盈亏平衡点,目前为7.6。低于该比值时铝材一般贸易出口有盈利,因此会刺激铝材出口,从而间接造成国内铝锭供应减少,构成对比值的支撑。
③ 比值第二支撑位是一般贸易出口铝锭的盈亏平衡点,目前为5.9。低于该比值时铝锭一般贸易出口有盈利,因此会刺激铝锭出口,从而造成国内铝锭供应减少,进一步构成对比值的支撑。
2、两市升贴水结构
表1:反向跨市套利双边展期盈亏(元/吨)
|
10/11 月 |
11/12 月 |
12/1 月 | |||||||
|
日期 |
SHFE |
LME |
盈亏 |
SHFE |
LME |
盈亏 |
SHFE |
LME |
盈亏 |
|
08-8-20 |
-160 |
137 |
-23 |
-155 |
110 |
-45 |
0 |
319 |
319 |
|
08-8-21 |
-105 |
139 |
34 |
-120 |
110 |
-10 |
-165 |
322 |
157 |
|
08-8-22 |
-125 |
135 |
10 |
-105 |
106 |
1 |
-160 |
314 |
154 |
|
08-8-27 |
-115 |
139 |
24 |
-120 |
101 |
-19 |
-195 |
323 |
128 |
|
08-8-28 |
-150 |
138 |
-12 |
-140 |
102 |
-38 |
-160 |
324 |
164 |
|
08-8-29 |
-160 |
137 |
-23 |
-145 |
103 |
-42 |
-140 |
332 |
192 |
|
08-9-1 |
-150 |
137 |
-13 |
-185 |
102 |
-83 |
-125 |
331 |
206 |
|
08-9-2 |
-170 |
137 |
-33 |
-130 |
103 |
-27 |
-160 |
342 |
182 |
|
08-9-3 |
-125 |
137 |
12 |
-145 |
103 |
-42 |
-135 |
337 |
202 |
|
08-9-4 |
-125 |
133 |
8 |
-155 |
101 |
-54 |
-150 |
326 |
176 |
|
08-9-5 |
-130 |
133 |
3 |
-150 |
99 |
-51 |
-165 |
320 |
155 |
|
08-9-8 |
-150 |
130 |
-20 |
-140 |
99 |
-41 |
-155 |
318 |
163 |
|
08-9-9 |
-180 |
133 |
-47 |
-120 |
103 |
-17 |
-155 |
321 |
166 |
|
08-9-10 |
-100 |
132 |
32 |
-145 |
103 |
-42 |
-170 |
320 |
150 |
|
08-9-11 |
-165 |
130 |
-35 |
-135 |
96 |
-39 |
-155 |
308 |
153 |
|
08-9-12 |
-150 |
127 |
-23 |
-125 |
94 |
-31 |
-170 |
317 |
147 |
|
08-9-16 |
-145 |
126 |
-19 |
-140 |
94 |
-46 |
-140 |
410 |
270 |
|
08-9-17 |
-180 |
128 |
-52 |
-110 |
98 |
-12 |
-135 |
428 |
293 |
|
08-9-18 |
-200 |
132 |
-68 |
-115 |
103 |
-12 |
-105 |
130 |
25 |
|
08-9-19 |
-195 |
137 |
-58 |
-110 |
109 |
-1 |
-105 |
137 |
32 |
|
08-9-22 |
-155 |
137 |
-18 |
-145 |
109 |
-36 |
-130 |
137 |
7 |
|
08-9-23 |
-70 |
97 |
27 |
-95 |
136 |
41 |
-115 |
109 |
-6 |
|
08-9-24 |
-155 |
92 |
-63 |
-100 |
136 |
36 |
-130 |
109 |
-21 |
|
08-9-25 |
-120 |
137 |
17 |
-130 |
109 |
-21 |
-130 |
138 |
8 |
|
08-9-26 |
-110 |
137 |
27 |
-110 |
104 |
-6 |
-110 |
137 |
27 |
|
08-10-6 |
-160 |
127 |
-33 |
-110 |
98 |
-12 |
-120 |
122 |
2 |
注:① 展期收益的计算方法与铜市场相同,详情请见实达套利追踪(铜)。
② 此处计算的是反套展期盈亏,“+”表示盈利,“-”表示亏损。如果是正套,则盈亏相反。
③ 展期收益并非立即就可得到的收益,只是说获得了更好的比值条件。
图4:反套综合展期盈亏

实达研究部 李游