撰文:Matt Weller
本文是我之前为《现代交易者》杂志7月刊撰写文章的更新版:
毫无疑问,过去几年间,跟标普500上行趋势对着干是件吃力不讨好的事。自标普最后一次10%回调迄今已有近4年时间,这也是过去半个世纪延续时间第三长的标普盛宴。很多交易员可能认为,这也意味着标普的下行姗姗来迟,拖了太长时间,但这种想法身后却是无数行动过早空头们的遍体鳞伤。那么,为什么还有交易员要站在这辆失控的看涨列车前螳臂当车呢?
其中一个原因就是,我们看到了 2009年牛市启动以来,也可以说是自有记录以来,从未曾见过的基本面警告信号。即使最狂热的股市多头也不得不承认,相对以往历史而言,目前的股市已充分估值,或者说,极其昂贵。标普500目前的既往市盈率大大超过21左右的长期均值,长期估值指标,比如10年周期调整后市盈率为26,超过历史均值60%。虽然未来几个月,股市可能很容易进一步升值,但相对历史而言,多头将很难再于一个诱人的水平购入。
与此同时,标普500上市公司1季度和2季度收入全面萎缩,虽然采取了激进的成本削减方案,2季度盈利数字消极。成本削减措施可能无法长期推行,特别是在劳动力市场全线收紧的背景下;6月JOLTS就业机会报告显示职位空缺接近520万纪录高点,这就意味着雇主可能会迅速开始大幅加薪,以此吸引符合要求的求职人士。
当然,多头们认为2季度财报乏力要归因于暂时性因素,比如油价下行对能源企业的负面影响以及美元价值激增拖累跨国企业盈利能力。不幸的是,油价仍然承压,但关键在于美元汇率。截止发文前,期货市场、经济学家调查以及美联储自身仍预期今年会做加息,时间可能是9月或者12月。这就让美国和其他发达国家货币政策之间出现强烈分歧,并于未来继续吸引资金涌入美元。美元走强对公司盈利的影响常常被夸大,但不管怎样,美元继续上行的可能性还是会对大公司收益构成威胁。
此外,交易员大手笔地通过保证金交易借款购入股票,这也为标普500发出警告信号。纽约证交所保证金债务近期触及5000亿阙值上方历史高点,暗示市场可能已投机过度。该信号并不具有精确的时间性,却仍展示了当前市场令人咋舌的繁荣程度。
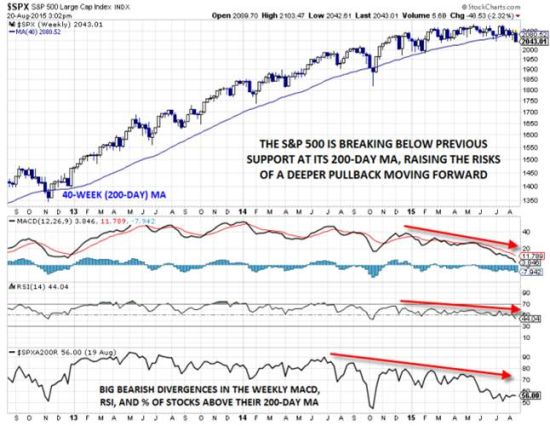
如果市场不出现失去动能的技术面信号,我们还有可能无视这些基本面问题。不幸的是,情况并非如此。截止发文时,在四年周期历史性牛市的第三年间,标普指数今年迄今报跌。还需指出的是,指数年初以来突破历史高点后,企稳的时间不超过几周。涨势的力有不逮在周图上尤为明显,MACD和RSI指标的长期看跌背离都确认了动能的减退。
再来仔细分析市场内部表现,另一个问题随之浮现:上行的股票数量逐次减少。衡量市场广度最直接的方法就是有多少股票于移动均线上方交投。就标普500而言,自今年初以来,每次股市触顶后,交投于50天和200天均线上方的股票越来越少。上行广度的收窄显示交易员越来越集中于少数几只市场领导型股票;换而言之,股市仍在上行,但"股票市场"并未同步增长。
纷至沓来的看跌进展足以让读者们保持警惕,但最后,最重要的指标总是价格。就这点来看,标普500交易员或需密切关注2040前支撑;如该水平失守,或最终成为"压死骆驼的最后一根稻草"。
来源: Stockcharts.com, FOREX.com
本文所含内容及观点仅为一般信息,并无任何意图被视为买卖任何货币或差价合约的建议或请求。文中所含内容及观点匀可能在不被通知的情况下更改。本文并未考 虑任何特定用户的特定投资目标、财务状况和需求。任何引用历史价格波动或价位水平的信息均基于我们的分析,并不表示或证明此类波动或价位水平有可能在未来 重新发生。本文所载信息之来源虽被认为可靠,但作者不保证它的准确性和完整性,同时作者也不对任何可能因参考本文内容及观点而产生的任何直接或间接的损失 承担责任。
外汇和其他产品保证金交易存在高风险,不适合所有投资者。亏损可能超出您的账户注资。增大杠杆意味着增加风险。黄金、白银现货交易不受《美国商品交易法案》的监管。差价合约(CFDs)不对美国居民提供。在决定交易外汇之前,您需仔细考虑您的财务目标、经验水平和风险承受能力。文中所含任何意见、新闻、研究、分析、报价或其他信息等都仅作与本文所含主题相关的一般类信息,同时FOREX.com不提供任何投资、法律或税务的建议。您需要合适的顾问征询所有关于投资、法律或税务方面的事宜。FOREX.com在美国受商品期货交易委员会(CFTC)监管,在英国受金融行为监管局(FCA)监管,在澳大利亚受证券投资委员会(ASIC)监管,在日本受金融服务厅(FSA)监管。请阅读Characteristics and Risks of Standardized Options
嘉盛集团
2015-8-21