

5年期大额存单重回市场!三家国有行产品年化1.60%,有银行利率近2%
在国有大行、股份行中长期大额存单在市场上近乎“断供”的背景下,进入2026年7月,中国银行、建设银行三家国有大行先后重启5年期个人大额存单发行,年利率均为1.60%,起存金额均为20万元。
针对产品额度情况,各家银行反馈各不相同:中国银行线上额度很快售罄;农业银行北京地区一支行工作人员透露,线下网点尚有剩余额度,尽快购买;建设银行客户经理则表示,目前5年期大额存单额度充足,支持线上申购。
新浪金融研究院查询发现,5年期大额存单仍然是稀缺产品,市场供给并未全面放开。不过,股份行中,平安银行、华夏银行、民生银行同样上架了五年期大额存单,年化利率区间介于1.75%—1.79%;头部城商行与农商行方面,南京银行在售五年期产品,但利率出现了“长存利少”的倒挂现象;民营银行大额存单年化利率较有优势,锡商银行3年期产品年利率为2.1%,新网银行5年期产品年化利率与3年期持平,均为1.90%。
三家国有行先后重启
5年期大额存单“限量回归”
2026年7月1日,中国银行率先打破沉寂。该行发布公告,正式发售2026年第一期个人大额存单,覆盖1个月、3个月、6个月、1年、2年、3年、5年共七个期限,起购金额均为20万元。
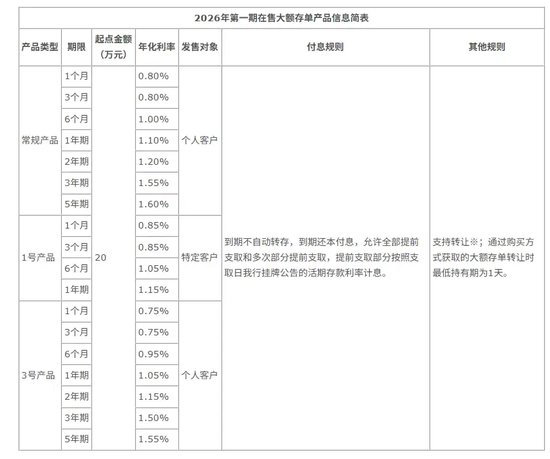
其中,常规产品5年期年化利率为1.60%,3年期为1.55%。该行还推出了面向个人客户的“3号产品”,5年期年化利率为1.55%,较常规产品低5个基点。
新浪金融研究院查询中国银行手机银行APP时发现,年化利率1.60%的5年期大额存单产品已显示“额度不足”。

中国银行客服指出,大额存单每日全国起售时间为8点30分,额度有限,先到先得,售罄为止。常规产品额度紧张,利率较低的3号产品额度相对更充足,有机会可尽快存款。
农业银行紧随其后。7月8日,该行发行个人大额存单(可转让)产品说明书:认购起点20万元,年化利率1.60%。
不过,该产品仅支持柜面渠道购买,并未出现在手机银行APP申购列表中。

农业银行北京一支行工作人员告诉新浪金融研究院,目前该产品线下仍有额度,建议尽快购买。线上并无5年期大额存单,如想存长期可考虑定期存款产品“银利多”。
建设银行于7月10日推出最新一期个人5年期大额存单,年利率、起购金额均与中国银行、农业银行一致。该行客户经理称,目前5年期大额存单额度充足,支持线上申购。

经查询,其他三家大行目前并未上线5年期大额存单。工商银行APP在售的最长期限大额存单为3年期品种。其中,有两款20万起存的相关产品年利率为1.55%;另一款20万起存的为1.5%;100万起存的年利率为1.55%。交通银行、邮储银行当前未有大额存单发售。
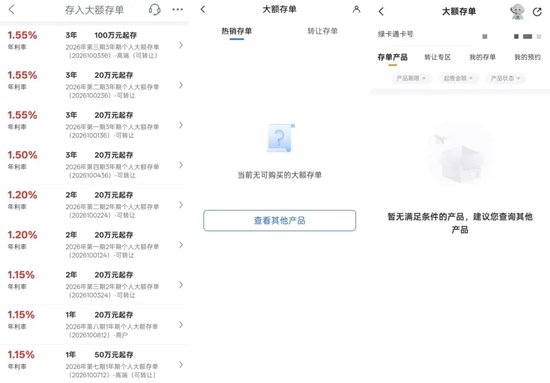
来源:工行、交行、邮储APP(从左至右)
不过,国有六大行目前虽未全部开放5年期大额存单,但在长期限存款产品赛道中,均正常发售5年期整存整取产品,若起存金额达5000元,则3年期和5年期利率可分别升至1.55%和1.6%,与大额存单利率一致。
少数股份行发售5年期大额存单
部分民营银行3年期产品利率破2%
其他银行是否跟进大行动作?
业内人士普遍认为,5年期大额存单是否大量重启取决于商业银行的息差走势、自身资产负债管理等诸多因素,目前仍存不确定性。
新浪金融研究院查询股份行APP发现,平安银行、华夏银行、民生银行也在对外发售5年期大额存单,20万元起存,年化利率均高于国有行1.60%的利率水平。

来源:平安、华夏、民生银行APP(从左至右)
其中,平安银行5年期大额存单产品自7月14日发行,20万起存年化利率1.75%;华夏银行2026年第六期个人大额存单于7月15日发售,包含3款20万起存的5年期大额存单产品,年化利率在1.75至1.77%之间;民生银行在售的3款大额存单产品,年化利率分别为1.75%、1.77%和1.79%。
整体来看,股份行对5年期大额存单的态度呈现“个别跟进、多数观望”的格局,大部分股份行仍收紧长期大额存单发行,下架5年期产品。不过从利率水平来看,股份行3年期大额存单利率普遍高于国有行5年期产品,但均未出现利率超2%的情况。

头部城商行、农商行方面,当前大额存单发行期限均比较短,5年期已经较为罕见。
上海银行实行分区域差异化定价,深圳地区3年期代发工资专属利率可达1.8%;深圳农商行3年期最高可达1.71%;江苏银行面向江苏地区发行2年期存单,年化1.45%;北京银行仅上线1年内短期存单,整体利率偏低,1年期利率为1.3%;宁波银行在售1年期产品利率1.25%;成都银行手机APP则显示无大额存单在售。
值得注意的是,南京银行仍在售5年期大额存单。但利率出现了“长存利少”的倒挂现象。该行APP显示,目前20万起存的大额存单产品5年期年利率为1.60%,低于3年期的1.75%、1.78%(江苏专属)。
民营银行大额存单年化利率较有优势,部分银行3年期产品年利率出现“2”字头。锡商银行20万起存的大额存单产品3年期年利率为2.1%;苏商银行3年期新客享年利率达2.00%;华瑞银行3年期个人大额存单存款年利率1.90%,锁定期30天;亿联银行1年期个人大额存单存款年利率达1.85%。
此外,经查询,新网银行发行5年期大额存单,年化利率与3年期保持一致,均为1.90%。
长期限高息存款供给收紧仍是行业主流
投资者“瞄准”存单转让
现如今,长期限存款产品下架已是行业趋势,继头部银行去年陆续停售五年期大额存单后,多数中小银行近期也进一步收紧3年期、5年期定期存款供给。
例如,中关村银行公告称,自今年5月30日起,该行营业厅、手机银行App、企业网银等渠道,暂时下架个人、单位整存整取3年期存款产品;亿联银行2年期、3年期、5年期定期存款均显示“售罄”;蓝海银行5年期定期存款无可用额度,2年期、3年期定期存款利率也于近日调至1.65%。
国家金融监督管理总局数据显示,2026年一季度末,商业银行净息差在2025年连续三个季度持平后,降至1.40%,较去年四季度的1.42%进一步下探,环比回落0.02个百分点。其中,城商行净息差有所改善,大行、股份行、农商行则有所收窄。
业内专家普遍认为,在净息差持续承压背景下,长期限高息存款供给收紧仍是全行业主流方向。市场利率下行周期内,银行仍将主推中短期存款产品,便于灵活调整负债成本,规避长期高息资金锁价风险。
值得注意的是,为促进大额存单市场健康发展,加强金融监管,6月12日,央行发布了《大额存单管理办法(征求意见稿)》,将个人投资者认购起点从30万元正式降至20万元,同时,根据大额存单的提前支取、赎回和转让实际需要,明确第三方平台和银行自有渠道均可开展大额存单的转让、提前支取和赎回。
新浪金融研究院从手机银行App了解到,多家银行已将“存单转让”调整至手机银行APP大额存单频道的显著位置。存单二级市场交易热度分化十分明显:2%及以上存量高息大额存单一经挂出便会迅速达成交易;年化利率超3%的大额存单更是一单难求,长期处于溢价交易状态;不过,2025-2026年发行的大额存单,票面利率集中在1.5%-1.8%,二级市场流通活跃度走低。
工商银行APP显示,目前大额存单产品最高年利率为1.55%。翻看其存单转让专区,当前挂牌收益最优的产品,为2025年起息、转让总价两千余万元、剩余存续期544天的大额存单,原始票面利率1.90%,转让后折算预期年化收益率仅1.71%。

责任编辑:秦艺
作者
声禾
热文排行
- 《财富》世界500强之变:国内10家银保机构排名下降,民生下滑60位、平安降1位
- 注册资本增至超996亿!河南农商银行再吸收合并9家机构,省内三地农信机构待整合
- 银行密集召开2026年中会议,下半年划定哪些“关键词”?
- 光大银行回应“隐藏近200亿坏账”背后,不良认定规则引关注
- 补缴公积金包装“背债人”,21人骗取工行、建行贷款467万,中介获刑五年半
- 4家股份行理财子包揽四强!规模均超两万亿,大行系理财子如何突围?
- 浙江多家银行下调存款利率,有的可达20BP!是降息信号吗?
- 2026全球银行1000强的另一面:5家股份行掉队,另有银行大降60名
- 村镇银行改革缩影:民生、浦发两家股份行的18年进与退
- 利率高达4%!美元存款热度持续攀升,高息之下暗藏汇兑风险
联系我们
- 邮 箱: money@staff.sina.com.cn
- 电 话:010-62676252
- 地 址:北京市海淀区西北旺东路新浪总部大厦
400-052-0066 欢迎批评指正
Copyright © 1996-2026 SINA Corporation
All Rights Reserved 新浪公司 版权所有