文/程实、徐婕
我们在《中国消费的全球坐标》回答了中国消费在国际比较中处于什么位置,本文进一步考察这一位置如何随着时间演变。基于消费率的构成和全球数据,消费率变化呈现出三种典型组合:消费增速快于经济增速,经济增速放缓带动消费率被动上升,以及消费规模继续增长但慢于经济增长、消费份额稳中有降。实证结果表明,消费率变化与人均实际消费增速的相关系数仅为0.13,判断消费表现仍需回到消费增速本身。在此基础上,国际经验为消费提升提供了速度标尺。中等收入经济体中,由消费增长快于经济增长驱动的消费率5年升幅中位数为2.5个百分点,第90百分位为6.9个百分点。将中国消费潜力测算置于这一全球速度标尺下可以发现,服务消费扩容、边际消费倾向提升和农村收入提速三项测算均落在可比经济体反复实现过的区间内。由此看,中国消费提升具备较为扎实的结构基础。随着居民收入增长、社会保障完善和服务供给扩容协同推进,潜在消费空间有望逐步转化为更加稳定、可持续的内需动能。
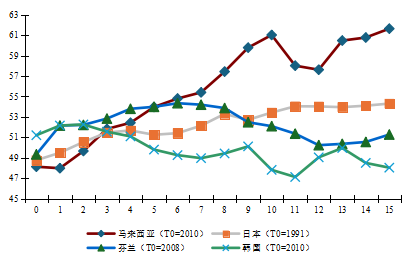
消费率变化的三种典型组合。居民消费率的变动取决于居民消费支出增速与国内生产总值增速的相对关系。据此可以观察到三种典型组合:消费增速快于经济增速,经济增速放缓带动消费率被动上升,以及消费规模继续增长但慢于经济增长、消费份额稳中有降。我们选取了几个代表性经济体,绘制其15年间消费率的变化路径。
图1:消费率变化的三种典型组合(%)
 资料来源:世界银行、工银国际计算(注:T0代表起始年份,横轴代表距离起始年份的年数。)
第一种是消费跑赢经济。马来西亚2010—2025年消费率从48.1%升至61.6%,提高13.5个百分点,同期人均实际消费累计增长85.9%,快于人均GDP增幅(52.1%)。消费规模扩张与消费份额提升同时实现。第二种是经济增长放缓抬升消费率。日本1991—2006年消费率提高5.5个百分点,人均实际消费15年累计增长18.8%,同期人均实际GDP累计增幅为13.8%。另外,芬兰2008—2023年消费率提高1.9个百分点,人均实际消费累计增长3.0%,同期人均GDP下降2.5%。也就是说,消费率读数有所改善,但居民实际消费增长相对有限。第三种是消费规模增长但份额回落。韩国2010—2025年消费率从51.2%回落至48.0%,人均实际消费累计增长29.1%,慢于人均GDP的40.7%。居民消费规模持续扩大,消费率却未同步上升。
把范围扩大到全球,我们选取2024年人口不低于500万且数据完整的经济体,比较2003—2005年与2022—2024年的三年均值,剔除样本期内经历极端产出收缩的经济体,最终保留96个经济体。实证结果显示,消费率变化与人均实际消费年均增速的相关系数仅为0.13。具体来看,40个消费率上升的经济体中,约35%的人均实际消费增速低于全样本中位数水平。由此看,单看消费率难以准确判断居民消费能力是否真正改善。
图2:消费率大幅上升不等同于消费大幅增长
 资料来源:世界银行、工银国际计算。(注:横轴为2003—2005年至2022—2024年的居民消费率变化,单位是百分点。纵轴为同期人均实际消费年均增速。已剔除样本期内经历极端产出收缩的经济体。)
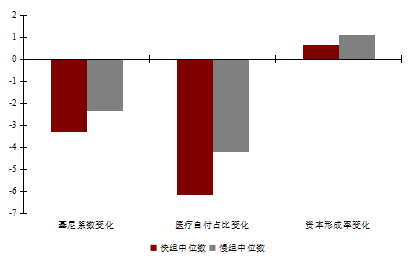
影响消费表现的几个共同特征。基于跨国数据的分析能够帮助我们识别一些具有共性的趋势特征。我们首先按人均实际消费增速中位数,将96个经济体分为快慢两组,比较两组在收入分配、保障负担和投资强度方面的差异。结果显示,三项指标的组间中位数差异方向均符合经济直觉,但仅凭截面比较仍难以识别其独立作用。
将观察单位进一步细化到五年窗口后,投资与消费之间的关系更加清晰。在427个消费率上升的观测中,按资本形成率变化中位数分组,投资收缩较多的一组人均实际消费年均增速中位数为1.88%,投资相对稳定的一组为3.22%,两组差异在1%水平显著。前一组中,消费增长跑赢经济增长的观测占51%,后一组则达到71%。这表明,投资相对稳定时,消费增长对消费率提升的支撑更加充分。中国资本形成率变化位于第47百分位,接近样本中位。这也与“不可能为了提高居民消费率而去抑制投资和外贸活动,重在推动投资、外贸与消费形成更高水平的良性循环”的判断相互印证。
保障负担和收入分配则更多影响居民将收入转化为消费的能力与意愿。中国医疗自付占比在过去二十年下降26.3个百分点,变化幅度位于样本第5百分位,意味着降幅处于样本前列,保障负担已明显改善。但2021—2023年均值仍为32.7%,高于样本中位数28.0%,进一步下降仍有空间。收入分配方面,中国基尼系数降幅大于约三分之二的经济体,当前水平位于第59百分位,仍高于样本中位数。中国自身的时序回归也显示,社会保障和就业支出占比与最终消费率显著正相关,基尼系数与最终消费率显著负相关,两者均在1%水平显著。
图3:人均消费变化快慢两组的其他特征
 资料来源:世界银行、工银国际计算(注:按人均消费增速中位数将96个经济体分为快慢两组)
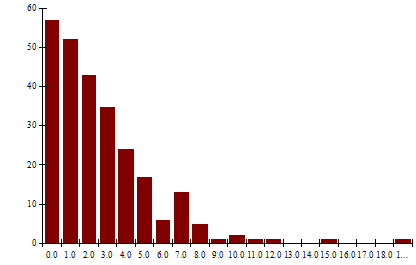
消费率能升多快,国际经验给出了标尺。在识别这些趋势特征之后,跨国数据更适合回答另一个更明确的问题:消费率提升通常有多快。为此,我们选取人均GDP介于3000至20000美元(2015年不变价)、人口不低于500万的经济体,采用1995年—2024年的5年滚动窗口,共得到916个观测。其中消费率上升的观测有427个。进一步要求人均实际消费增速高于人均GDP增速、且人均GDP保持正增长,即消费增长真正跑赢经济增长的观测,为259个,覆盖43个经济体。
由此可以得到三条速度标尺。第一,消费率上升未必等于消费加快,427个上升观测中仅61%由消费增长快于经济增长驱动,其余39%主要反映经济增速偏弱。第二,在消费增长跑赢经济增长的情形下,消费率5年升幅中位数为2.5个百分点,第75百分位为4.2个百分点,第90百分位为6.9个百分点。换言之,5年提升约3个百分点属于中等偏上表现,提升约7个百分点则属于前10%的较好表现。第三,若在上述259个观测中考察各经济体表现最好的一次5年窗口,消费率升幅中位数为4.6个百分点。改用5年间隔的互不重叠窗口核对,各分位数基本不变,结果不依赖滚动窗口的重复计数。
图4:5年消费率变化幅度的分布
 资料来源:世界银行、工银国际计算(图中259个消费增长跑赢经济增长的观测,覆盖43个经济体,即消费率上升、人均实际消费增速高于人均GDP增速且人均GDP保持正增长的观测。横轴为5年消费率变化的幅度,单位为百分点,纵轴为出现的频次。)
将中国消费潜力放入全球标尺。首先,我们沿用《风起青萍——中国消费规模增长的理论估算与因素分解》的测算框架,将窗口更新至2026—2030年并相应调整目标参数后,估算得出中国消费具备约23.8万亿元的新增潜在空间。结构上,服务消费占比升至50%贡献13.7万亿元,边际消费倾向升至70%贡献7.7万亿元,农村居民收入增速提高2个百分点贡献2.4万亿元。把规模测算换算为消费率升幅,就能判断它在国际经验中的相对位置。计算结果显示,服务消费扩容对应升3.8个百分点(第69百分位),边际消费倾向提升对应升2.1个百分点(第43百分位),农村收入提速对应升0.7个百分点(第15百分位),三项协同推进对应升约6.55个百分点(第88百分位)。作为对照,中国2019—2024年的5年升幅约0.6个百分点,位于第14百分位,2011—2016年约3.9个百分点,位于第71百分位。由此看,各分项测算均处于可比经济体反复实现过的区间内,三项同时兑现则接近历史分布上沿。
表1:消费率情景与消费规模的对应关系(2026—2030年)
|
情景 |
消费年均名义增速 |
2030年消费率 |
较现状延续新增消费 |
分位数水平 |
|
服务消费扩容 |
6.90% |
43.8% |
13.7万亿元 |
69% |
|
消费倾向改善 |
6.09% |
42.1% |
7.7万亿元 |
43% |
|
农村收入改善 |
5.35% |
40.7% |
2.4万亿元 |
15% |
|
现状延续 |
5.01% |
40.0% |
— |
— |
资料来源:世界银行、Wind、工银国际计算。(注:消费率按40.0%×[(1+消费增速)/(1+GDP增速)]^5计算。分位数水平为该升幅在259个中等收入经济体消费增长跑赢经济增长观测中的位置。换算以2025年居民消费支出41.4万亿元为基数、2026—2030年基准情形累计消费240.3万亿元为参照,反解各情形的隐含消费名义增速,再按名义GDP增速5.0%折算5年后的消费率。)
总体看,消费率的合理提升需要建立在消费持续增长和经济平稳扩张的基础之上。国际经验既给出了常见速度,也标示了历史上沿。未来继续扩大社会保障覆盖、减轻教育医疗养老刚性支出压力、提高居民收入在国民收入分配中的比重,有助于推动消费潜力逐步转化为更加稳定、可持续的内需动能。
(本文作者介绍:工银国际首席经济学家)
责任编辑:曹睿潼
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。