2026年上半年,A股上市公司控制权交易明显降温:全市场交易性控制权变动35家次,较2025年同期下降近四成;同期已有20起控制权变更交易终止,为2025年同期的2.5倍,监管与市场对收购方资金实力、产业背景要求明显提高,60个月锁定期、36个月不质押等约束条件逐步成为主流。
而在整体经济新旧动能切换的大背景下,A股仍有大量中小市值上市公司需要面对原有主业停滞情况下寻找出路的课题。在这种情况下,直接将上市公司控制权转让给更符合国家导向和经济发展趋势的新产业方是一条路径,寻找第二增长曲线是另一条可行的路径。
与此同时,近年来在一级市场活跃的科技类企业依托上市公司平台进一步发展的需求依然旺盛,在IPO通道无法完全承接的情况下,其通过与上市公司开展股权层面的合作、借助上市公司平台进一步加强自身发展,也成为其发展路径中的必要环节。
相比2000家以上中小市值上市公司的总数,转让控制权的终归是少数,无论是从资本市场整体新陈代谢的宏观视角还是中小市值上市公司个体求发展的微观视角,如何既能开拓第二增长曲线又能控制风险在合理商业与产业逻辑为企业找到新的发展动能又避免上一轮并购浪潮中盲目跨界的惨痛教训,在两者之间找到合理的平衡点并不是容易的事。
自24年“并购六条”新政以来,已多次出现的“协议转让+收购/参股资产”方案,让我们看到了中小市值公司基于合理商业与产业逻辑的突围路径——这类交易模式核心并非两项交易的简单叠加,而是在资产收购或参股负责导入新的业务、技术和团队同时,通过协议转让则让产业方或相关投资人以股东身份参与上市公司后续发展,从而把产业转型与长期利益绑定起来。
01
大量中小市值上市公司存在转型需求
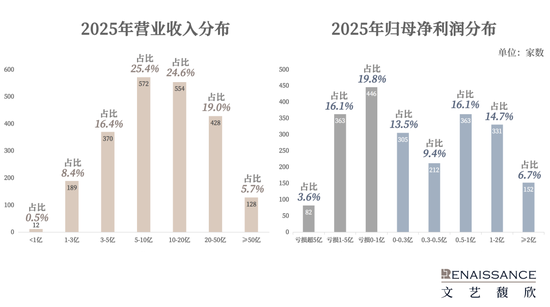
截至2026年7月23日收盘,沪深主板、创业板和科创板共有2,254家公司市值低于50亿元(以下简称“中小市值上市公司”),约占沪深A股总数的43%。2025年营业收入中位数为9.78亿元,归母净利润中位数仅0.22亿元。中小市值并不当然意味着经营质量较差,但市值、收入和利润体量相对有限,往往会约束自主孵化新业务所需的资金、人才和时间投入,因而通过外部交易取得成熟产业资源具有更强的现实吸引力。
从整体经营表现看,中小市值上市公司2025年营业收入集中在5亿元至20亿元区间,另有25.4%的公司收入不足5亿元;891家公司出现亏损,占比达到39.5%,还有22.9%的公司虽保持盈利,但归母净利润不足5,000万元。换言之,约60%的中小市值上市公司处于亏损或微利状态。对于这类企业,完全依赖原有业务内部培育第二增长曲线,通常面临周期较长、投入能力不足和试错成本较高等约束。收购或参股已经具备技术、客户与核心团队的资产,有助于缩短产业切入周期。
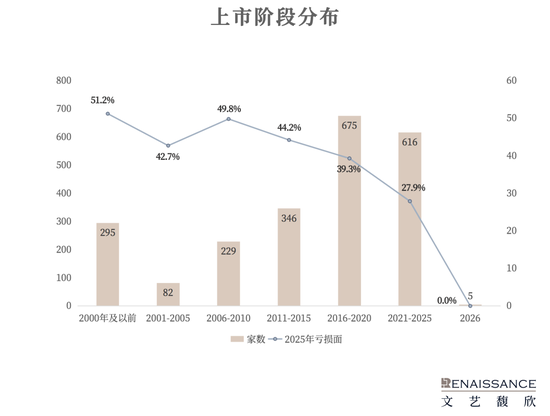
从这些中小市值上市公司的上市阶段看,就2025年的盈利情况,2010年以前上市公司的亏损面大致接近50%,随着原有产品周期、渠道优势和技术红利逐步消耗,较早的上市公司更新业务结构、重新配置资本的需求更为集中。
分行业看,转型压力在部分产业周期下行的行业中更为突出。中小市值上市公司中,房地产(亏损比例68.2%)、国防军工(亏损比例61.5%)、传媒(亏损比例61.4%)、建筑装饰(亏损比例54.1%)等行业2025年亏损比例显著高于整体39.5%的水平,其中部分原因源于行业需求收缩或产业周期下行等系统性因素,并非单一公司经营改善所能扭转。对这类公司而言,若长期固守原有业务而不作调整,上市平台的融资功能与资源配置价值将被闲置,本身也是对上市公司资源的一种浪费;通过引入新的资产实现业务结构的“新陈代谢”,是资本市场发挥资源配置功能的正常体现,但前提是寻求合理、业绩可持续的第二增长路径,而非炒作股价的概念式跨界。
而在跨界转型的过程中,中小市值上市公司也面临着对拟跨界的新兴行业经营经验不足,标的运营依赖原团队等问题,在这个过程中如何将标的方与上市公司利益长期绑定则是上市公司迫切需要解决问题,“收购+协转”则是解决此类问题的思路之一。产业方取得上市公司股份后,可以分享产业整合带来的长期收益,同时也需要承担股价波动、持股成本和整合不及预期的风险。相较于单纯现金购买资产后形成短期合作,这一结构有助于把标的团队与上市公司利益放在更长周期内协调。而相较发行股份购买资产,“收购+协转”模式下也会大幅缩小上市公司实施转型所花费时间,缩小了因审核周期所带来的交易不确定性。此外,发股周期、股价波动也都将导致交易存在不确定性:发行股份购买资产需依次经过董事会、股东会、交易所审核及证监会注册等环节,耗时整体较长,而在交易执行过程中二级市场股价的波动,还可能引发发行定价调整、方案反复乃至交易终止。
02
近期“协议转让+收购/参股资产”交易分析
我们选取近期公告的四笔“协议转让+收购/参股资产”交易来看看此类交易模式的具体交易方式,协转对象、协转方式等维度均有一定不同,具体概况如下:
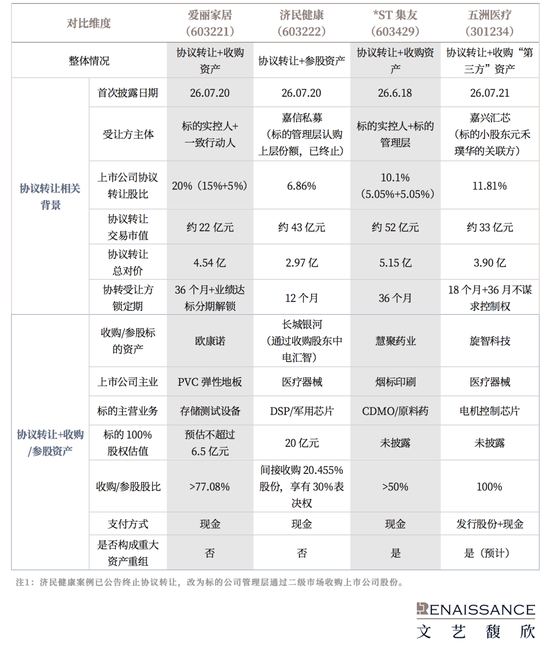
从上表可以清晰看出四笔交易的“共性”与“不同”:第一,所有交易的受让方均与收购标的存在直接或间接的关联关系——或是标的公司的控股股东/实控人(爱丽家居、*ST集友),或是标的核心管理团队成员(济民健康),或是标的的小股东关联方(五洲医疗);第二,在与标的公司的股权方式上,收购标的公司控制权案例仍为多数(爱丽家居、*ST集友、五洲医疗),但也出现了参股标的公司的模式(济民健康);第三,大多数案例中协议受让方与标的公司的实际控制人/管理层高度相关,但也出现了新的模式。如在五洲医疗中,协议受让方嘉兴汇芯虽然与旋智科技的股东元禾璞华为关联方,但元禾璞华自身仅持有标的公司约4%股权,五洲医疗交易更贴近于“协议转让+收购第三方资产”的模式。
在7月22日晚,济民健康公告了《关于公司控股股东协议转让股份终止的公告》,终止协议转让股份事项,长城银河的管理层团队从认购嘉信私募的上层份额改为在6个月内,通过大宗交易或二级市场增持等方式,增持济民健康1%-2%的股份。
03
“协议转让+收购/参股资产”模式下的资金来源与安排
除交易方案外,资金来源与安排也同样是各类控制权交易/并购重组案例中的关键考虑因素。尤其在复杂的交易案例中,各方资金的流向是商业安排的核心之一,也是监管关注的重点。上述案例在协议转让与收购/参股资产的资金安排上具体如下:
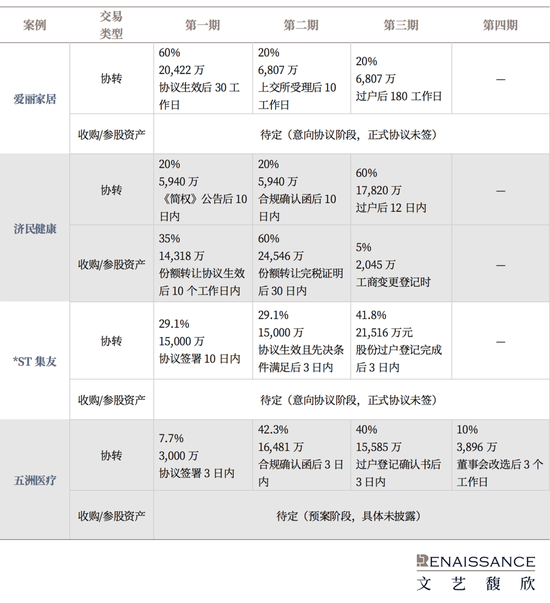
四个案例的协议转让资金支付安排均通过分期支付将资金交付与协议生效、交易所确认、股份过户及治理调整等节点挂钩,且已披露的案例中,协议转让的资金安排与参股/收购资产互相独立。这种独立性在交易相关的商业约定中有明确约定。如在*ST集友案例中,双方在合同中明确约定“乙方用于支付本协议项下股份转让价款的资金来源应当为自有或自筹的合法资金,且不得为集友股份基于收购慧聚药业股权之特定目的而支付的资金。”
此外,上述案例中,协议转让及资产交易后的资金流向亦成为交易关注及监管重点,如在爱丽家居案例中,上市公司收购欧康诺的资金拟来自自有资金以及处置闲置资产、银行借款和大股东借款等自筹资金,控股股东同时承诺将协转所得资金用于上市公司后续经营发展,包括向上市公司提供借款、收购上市公司闲置厂房等。
04
要求一点没有放松,并非规避发股审核的监管套利
除正常履行交易程序外,四起案例还通过多层承诺约束产业方、交易对方及相关股东。这些安排并非仅是交易之外的附属条款,而是防范短期套利、业绩不达预期等风险的重要机制,也是该模式能够兼顾转型效率与上市公司利益的重要基础。
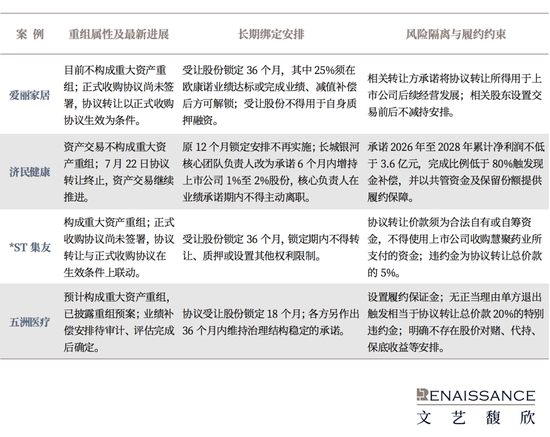
第一层是股份层面的长期绑定。爱丽家居和*ST集友的受让股份锁定期均为36个月,五洲医疗设置18个月锁定期;济民健康在原协议转让终止后,改由长城银河核心团队负责人承诺在6个月内增持上市公司1%至2%股份。爱丽家居还约定部分股份须在标的业绩达标或完成补偿后方可解锁,*ST集友则禁止锁定期内质押或设置其他权利限制。较长锁定期承诺下,产业方与上市公司共同承担整合风险、分享长期收益,且爱丽家居案例当中,转让方同时承诺将协议转让所得用于上市公司后续经营发展,更加反映了上市公司新老股东对于上市公司转型的长期认可。
第二层是业绩承诺与核心团队稳定。爱丽家居将受让股份中的25%与欧康诺业绩完成及补偿义务挂钩;济民健康约定长城银河2026年至2028年累计净利润不低于3.6亿元,完成比例低于80%时触发现金补偿,并设置共管资金、保留份额和核心人员任职承诺;五洲医疗将在审计、评估完成后进一步明确业绩补偿安排。这些条款把资产估值、后续经营成果和产业方责任联系起来,为上市公司在业绩不及预期时提供追偿和纠偏机制。
此外,爱丽家居和济民健康案例虽未达到重大资产重组标准,但交易各方仍主动作出了股份锁定、业绩承诺等较为严格的承诺安排,出发点在于保障交易稳妥推进、维护上市公司利益,而非规避发股审核,实现监管套利;在这种模式下,“协议转让”是交易双方寻求长期利益绑定的一种商业合理选择。
同时,发行股份购买资产目前的审核周期仍然较长:从2026年过会的8起审核类交易看,发股类项目自停牌至过会平均耗时约340天,至交易完成则普遍需要超过一年时间。尽管2025年修订的《上市公司重大资产重组管理办法》新设了“2+5+5”简易审核程序,但其主要适用市值超100亿元且信息披露质量评价连续两年为A的优质公司,多数中小市值公司难以适用。且每个交易中标的公司的业务、体量与产业周期各不相同,发行股份购买资产的模式天生只适合部分交易;对更多交易而言,“协议转让+现金收购/参股资产”提供了一种兼顾交易效率与长期利益绑定的交易路径。
因此,近期“协议转让+收购/参股资产”案例重新出现,所体现的并不是审核标准放松,而是这一模式在满足相关条件后具备了更强的可行性:其一,服务于上市公司真实的产业转型需求;其二,通过收购资产与协转现金的来源明确、业绩补偿、较长的协转锁定期和严格违约责任保护上市公司利益。对转型资源相对有限的小市值公司而言,这为引入新产业、绑定产业方并控制交易风险、加快交易节奏提供了一条值得关注的交易模式。
(本文作者介绍:文艺馥欣资本顾问创始人,华泰联合并购团队早期成员,原华泰联合投行华东区联席负责人。)
责任编辑:杨赐
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。