2025年12月5日,证监会发布《上市公司监督监管条例(公开征求意见稿)》(以下简称“《监管条例》”),其中第26条规定,除另有规定外,股东不得通过任何形式将表决权交由他人按照他人意志行使,违反规定的,受托人不得行使表决权;第27条规定,股东放弃股份表决权的,不免除其信息披露、要约收购、转让股份限制等义务。市场普遍将其解读为对控制权交易中表决权委托/放弃安排的收紧。
在并购实务中,表决权委托/放弃此前是新老股东股比接近时拉开表决权差距、明确控制权归属的关键工具。尤其在收购方受可受让股比等约束,无法一步拉开股比差时,可帮助稳定上市公司控制权。
该工具受限后,两类交易面临控制权稳定难题:一是实控人持股比例较高或转让受限的公司,股份转让后新老股东股比接近,上市公司控制权稳定只能依赖“不谋求控制权承诺” “远期增持”等替代方案维系——如泰福泵业(300992)表决权放弃先设后撤后新老实控人表决权差由14.66%收窄至3.51%,超卓航科(688237)需设置远期转让等安排维持控制权;二是存量表决权委托/放弃协议到期后面临无法续签,如ST能特(002102)、泰禾智能(603656)等公司被迫重新安排控制权稳定方案。
01
法规及市场层面:表决权委托实质限制、表决权放弃收紧
1、《监管条例》的条文逻辑
从条文逻辑看,《监管条例》的第26条与第27条对两类表决权工具采取了不同强度的规制:表决权委托被实质限制,且附有受托人不得行使表决权的后果条款;表决权放弃则保留了可行性,但通过不免除信息披露、要约收购、转让股份限制等义务封堵了借放弃安排规避监管义务的空间。
2、市场反应:2026年以来表决权委托案例“归零”,表决权放弃收缩
2025年全年,141起控制权交易中有27起采用表决权委托、43起采用表决权放弃,二者合计占比接近半数;而进入2026年,新公告的控制权交易中无一例采用表决权委托,表决权放弃虽仍有中持股份、格利尔等案例使用,但方案设计明显更为谨慎。可以说,表决权委托已实质退出控制权交易,表决权放弃的使用也更加审慎。

02
新增交易:高股比/转让受限的上市公司,交易达成难度进一步上升
表决权安排收紧后,第一类受到显著影响的是那些原实控人持股比例较高或因董监高身份而转让受限的上市公司。在这类公司的控制权交易中新老实控人的持股差距通常较接近。过往通过“表决权放弃/委托”拉开表决权差距的路径又已关闭,受让方只能转而依赖一致行动、不谋求控制权承诺与远期增持等软性约束,控制权“控而不稳”,加大了交易达成的难度。
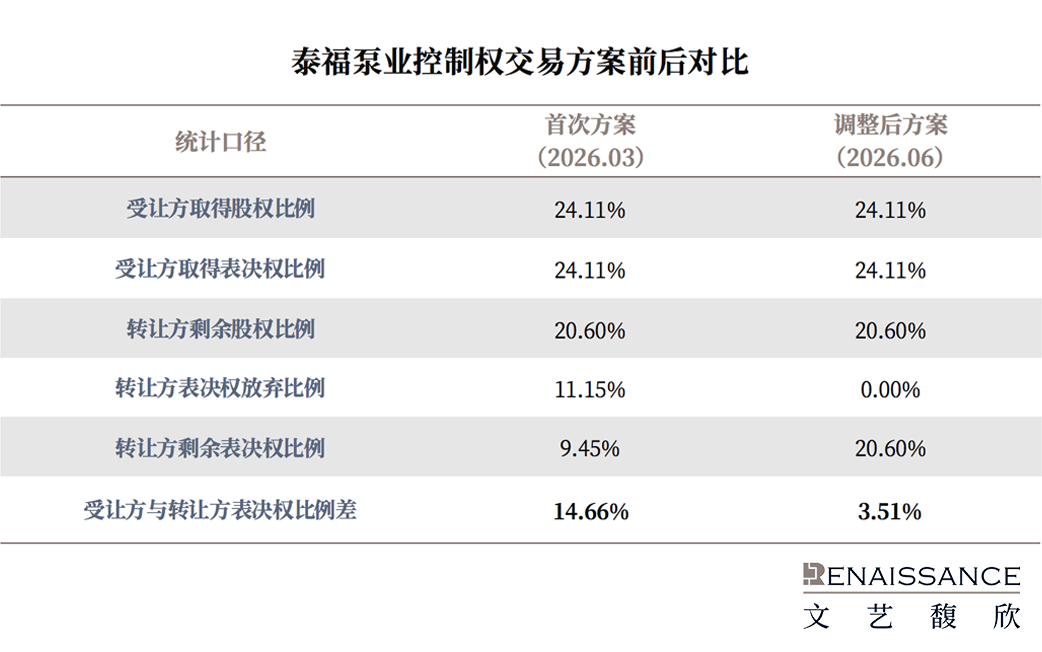
今年较有代表性的案例是泰福泵业(300992)表决权放弃的先设后撤,泰福泵业是典型的高股比、转让受限上市公司,原实控人方合计持有上市公司44.72%股份,其中大股东陈宜文、林慧受限于董监高身份,导致转让方最多一次性仅可转让约24%股份。在2026年3月首次方案中,原实控人方承诺自交割日起60个月放弃合计11.15%的表决权,使得新老实控人表决权比例差距达到14.66%。而2026年6月交易各方解除了表决权放弃,约定原《表决权放弃协议》永久解除、彻底终止、不再发生任何法律效力,原协议约定的表决权放弃义务自始不生效,新老实控人表决权比例仅相差3.51%。
超卓航科(688237)则是另一代表性案例。2026年7月超卓航科披露控制权变更方案,原实控人方合计持有公司49.72%的股份(其中李羿含、李光平均受董监高减持限制),拟将26.58%的股份协议转让给上海太洋科技,新老实控人的表决权比例仅相差3.44%。交易各方为维系上市公司控制权稳定作出一系列安排:一,原实控人出具不可变更、不可撤销的不谋求控制权承诺;其二,交割日起36个月内,受让方有权要求原实控人再转让不超过总股本6%的股份,以使双方持股差距拉开至5%以上。

超卓航科案例中控制权的稳定不再建立在表决权比例的差距上,而是建立在转让方的不谋求控制权承诺之上。此外,为拉开股比差距,方案额外设置“36个月内远期转让6%”安排,交易周期进一步拉长,交易不确定性进一步上升。
对于泰福泵业和超卓航科这类“转让方剩余股比高且短期难以转让”的标的,受让方为了控制权稳定性需要设计更复杂的交易结构和条款,客观上又抬高了此类公司控制权交易的门槛。
03
存量交易:表决权委托到期无法续签,上市公司需重新稳定控制权
第二类受到较大影响的是过往已采用表决权委托/放弃且新老实控人股比接近的存量交易。因表决权放弃收紧、表决权委托协议面临无法续签,这一批上市公司被迫进行控制权稳定的重新安排。
今年5月以来已有三起代表性案例,分别是ST能特(002102)因表决权委托到期不再续签,改为表决权放弃+不谋求控股股东地位声明;泰禾智能(603656)解除表决权委托,改为二级市场增持;永安行(603776)调整表决权放弃恢复条款的触发条件,三起案例具体对比如下:
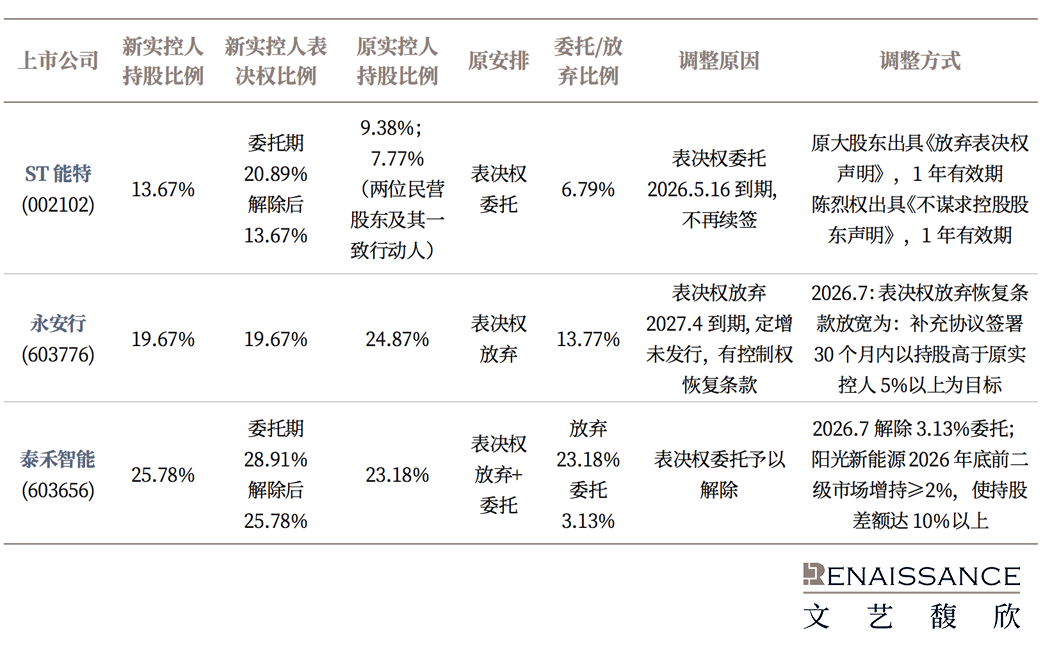
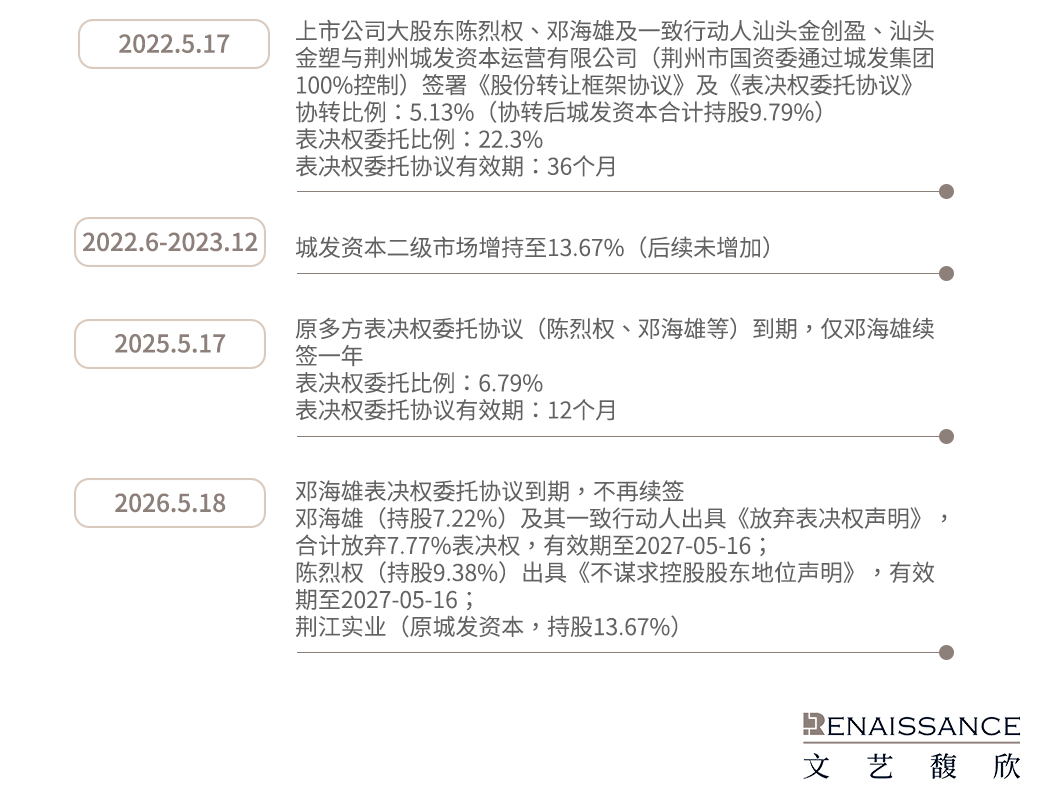
其中,ST能特是较有代表性的存量表决权委托协议到期后案例,荆州国资于2022年以“小比例协转+大比例表决权委托”取得了ST能特的控制权,后虽通过二级市场增持将持股提升至13.67%,但不足以稳定控制一家上市公司。在本次表决权委托协议到期后,改由两位民营股东分别出具“表决权放弃+不谋求控股股东地位声明”,虽在形式上可维持“控制权稳定”,但一年的期限设置与两位民营股东合计持股超过国资的情况仍可能增加控制权不稳定的风险敞口。
综合来看,《监管条例》限制表决权委托、收紧表决权放弃后,控制权交易正在回归股权实质。但在并购实务中,表决权安排此前承担的核心功能是在收购方无法一步拉开股比差时提供控制权稳定的过渡安排。该工具受限后,对于部分新老实控人股比和表决权确实无法拉开的上市公司,控制权可能阶段性处于不稳定状态。
(本文作者介绍:文艺馥欣资本顾问创始人,华泰联合并购团队早期成员,原华泰联合投行华东区联席负责人。)
责任编辑:杨赐
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。