


炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
【报告导读】
1. 营收稳健扩张,增收更增利。
2. 参股九州光电子,轻量卡位算力链。
3. 射频资产组并表,智能制造能力跃升。
4. 低空经济“卖铲人”,聚焦上游低空测试和信息基建。
事件:公司发布2026半年报。公司2026H1实现营业收入25.96亿元(YoY+19.81%),归母净利润0.81亿元(YoY+43.79%)。
营收稳健扩张,增收更增利。公司2026H1营收25.96亿元(YoY+19.81%),归母净利0.81亿元(YoY+43.79%),增收更增利,主因业务稳健推进的同时费用率优化。Q2单季营收15.88亿元(YoY+17.36%、QoQ+57.72%),归母净利0.66亿元(YoY+91.78%、QoQ+347.92%),同比大增主因射频资产组并表后追溯调整25年同期数据,因其同期亏损1660万而放大同比增幅,追溯前同比增长29.61%;环比高增或经营季节性变动所致。
分业务看,智能终端26H1营收15.18亿元(YoY+28.43%,毛利率8.63%,YoY-2.84pct),收入占比58.50%,是营收增长第一驱动,主因1)数通产品出货规模保持稳定,海外数通产品获北美CableLabs认证并中标德国电信大单;2)汽车电子放量(车机/VIU/智慧屏交付量大幅增长;空管产品5.16亿元(占比19.89%、YoY+12.12%),毛利率36.85%(YoY+1.64pct),军民航业务稳健增长,在大飞机客舱内话系统基础上,成功中标某系统研制任务;微波射频4.31亿元(YoY-10.84%),毛利率 29.94%(YoY-3.89pct)。分地区来看,军贸驱动境外业务,26H1收入3.49亿元(占比13.44%、YoY+119.43%)。
毛利率和费用率双双下降:综合毛利率18.16%(YoY-3.75pct),主因低毛利智能终端占比提升叠加射频业务下滑稀释高毛利结构。26H1费用率14.06%(YoY-2.78pct),四费齐降,主因营收扩张叠加费用温和增长共同形成规模化降本效应。其中研发、管理、销售、财务费用率分别下降1.65/0.60/0.40/0.13pct。
生产任务增长,合同负债高增:存货17.23亿元,较期初+39.91%,主因公司为应对核心原材料价格波动和供应风险,战略储备原材料,与之对应经营活动现金流净额-1.57亿元,同比由正转负。合同负债7.54亿元,较期初+819.52%,主因收到的预收款增加,是关键的下游订单先行指标。
参股九州光电子,轻量卡位算力链:公司9月1日公告拟以1825万元协议收购武汉智汇芯持有的四川九州光电子6.2%股权。标的已具备800G/1.6T超高速光模块规模化制造能力、三年营收复合增速超40%,参股意在补齐高速光连接短板,卡位智能终端向算力产业链延伸。交易后不并表,标的2026H1由盈转亏(净利−1792.29万元),短期不贡献利润、重在战略储备。控股股东九洲集团同步在与其他小股东协商收购,后续股权结构有望进一步理顺,属集团"光通信+智能终端"协同布局一环。
射频资产组并表,智能制造能力跃升。射频资产组完成交割,公司构建全链自主可控的方案解决能力。业务拓展方面,公司前瞻布局卫星互联网等新兴应用场景,打开第二成长曲线。系统级产品取得关键突破,成功取得Ku频段载荷及地面相控阵分系统重大专项工程唯一供方资格。产能建设方面,完成成都生产基地生产能力扩建,微波射频产品年产能提升至10万台套。
低空经济“卖铲人”,聚焦上游低空测试和信息基建:公司顺应国家“一网统飞”战略机遇,创新研发并推出“扫码飞”解决方案并获国家发改委点名推广,成功中标四川省等示范项目;同时,公司密切关注工业级无人机领域的政策导向和行业发展,未来有望开展产业布局。
风险提示
下游需求波动的风险;客户延迟验收的风险;毛利率下降的风险。
如需获取报告全文,请联系您的客户经理,谢谢!

本文摘自:中国银河证券2026年9月2日发布的研究报告《【银河军工】公司点评_四川九洲_射频并表增厚业绩,参股光电子卡位算力链》
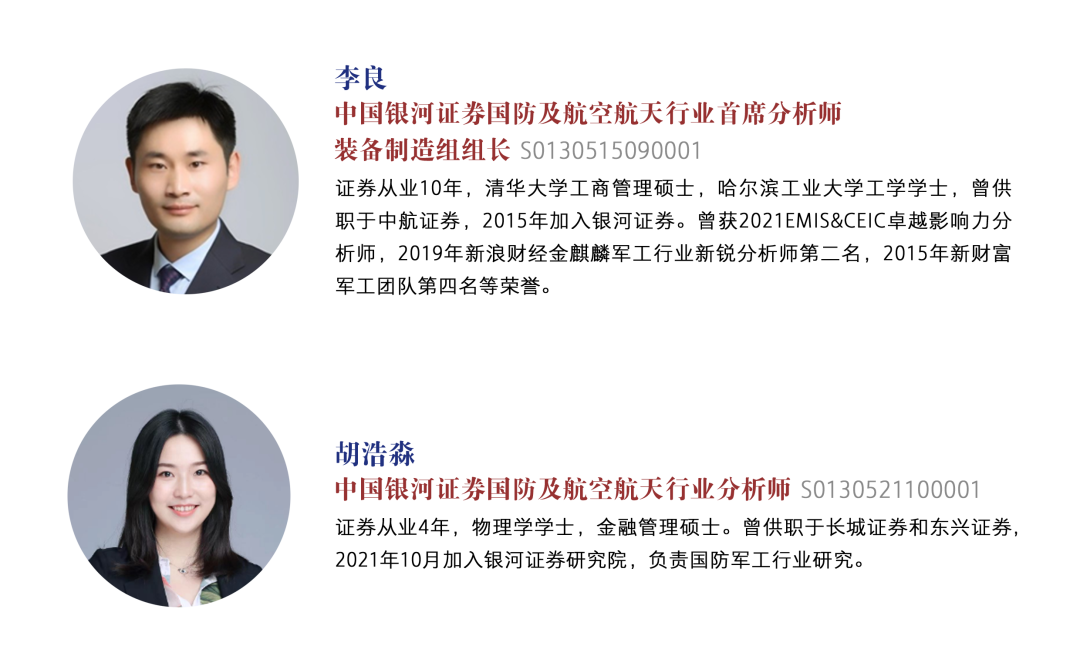
分析师:李良、胡浩淼


评级体系:
推荐:相对基准指数涨幅10%以上。
中性:相对基准指数涨幅在-5%~10%之间。
回避:相对基准指数跌幅5%以上。
推荐:相对基准指数涨幅20%以上。
谨慎推荐:相对基准指数涨幅在5%~20%之间。
中性:相对基准指数涨幅在-5%~5%之间。
回避:相对基准指数跌幅5%以上。



VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




