


中报难掀业绩浪行情
 |
中报第一股华东数控连续三涨停,业内人士预计,因之前部分公司股价涨幅较大
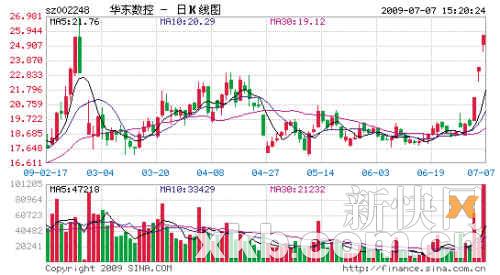
新快报讯(记者 吴谭 实习生 庞倩影)截至昨日,沪深两市首家公布(7月10日)上半年业绩报告的华东数控已经连续三个交易日涨停。涨停的直接原因就在于其业绩预增。但业内人士表示,虽然有一些公司预喜,但因之前其股价已经涨幅较大,所以预计中报很难掀起业绩浪。
预增公司仅三成
7月5日,华东数控修正之前的业绩预期称,预计公司2009年1-6月实现归属于母公司所有者的净利润比上年同期增长幅度为100%-130%。公告披露前一个交易日该股即告涨停,本周一、周二该股继续冲上涨停板。华东数控的突出表现令不少投资者开始憧憬中报业绩浪。
不过,据WIND资讯最新统计显示,截至7月7日,有688家次(包括部分修正公告的,下同)上市公司披露了中期业绩预告,其中预增的为82家,略增的为99家,扭亏的为30家,合计211家,占比仅为3成。虽然近期还可能有些预增公告陆续披露,但券商研究人士认为,虽然从宏观数据看,经济有复苏迹象,但微观企业层面的改善并不清晰,预计中报整体难给人意外惊喜。
股价先于业绩反弹
虽然近期有多家披露了业绩预喜公告,但有强势表现的仅华东数控一家。像中信国安、苏常柴A、标准股份、通产丽星等虽然都发布业绩预增公告,但在预增公告披露后,并没有走出大幅上扬的行情,反而在业绩披露之前,上涨的幅度较大。如7月4日发布业绩预增约40%的通产丽星自6月19日起就开始连续攀升,到业绩披露前,其间累计涨幅已达36%。按昨日收盘的价格计算,通产丽星的动态市盈率已经接近40倍,在目前的市场环境下,其未来披露业绩后的上升空间料也较为有限。
多家研究机构的人士都表示,目前很多个股在二级市场上的价格已经超过其合理估值范围,要等业绩慢慢跟上来,使得其市盈率回到相对合理的区间。因此,如果业绩增长幅度有限,难以对估值提升形成支撑;如果业绩增长不如预期,则可能会对现有的高估值带来压力。
关注相对估值低个股
不过,在流动性较为充裕以及通胀预期逐渐转强的大背景下,市场出现深幅下跌的可能性较小,未来走势很可能以振荡轮动为主基调。这样一来,市场中总会出现相对估值较低的个股,那些基本面良好、估值又低于市场平均水平的个股具有一定的安全边际。
就目前披露的情况看,研究人士认为,中报有5大行业业绩可能超预期,一是石油化工,二是煤炭行业,三是水泥,四是新能源,五是工程机械,投资者不妨从这些行业中寻找一些涨幅相对不大的公司加以关注。
需要注意的是,一些前期预亏和业绩同比有较大幅度下滑的公司,这些公司近段时间的基本面可能已经在慢慢转好,如股价涨幅有限,也可关注。
另外,一些在上半年反弹中相对滞涨的个股(医药、食品饮料、化工等行业这种股偏多),如果业绩同比有明显升幅,也可能在中报披露期受到追捧。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。